Infektionsklausel in der Berufsunfähigkeitsversicherung
Laura Meyer
Stand:
Mai 28, 2025
-
6 min
lesen
Das Wichtigste in Kürze
Sichert auch ohne Krankheit ab: Ein behördliches Tätigkeitsverbot reicht aus – die Klausel schützt, selbst wenn Sie gesund sind.
Versorgungswerk zahlt nicht: Ohne Infektionsklausel droht eine massive Versorgungslücke – besonders nach Ablauf der IfSG-Entschädigung.
Große Unterschiede bei Versicherern: Nicht jeder Tarif enthält eine wirksame Klausel. Prüfen Sie, ob auch Teilverbote und objektive Gefahren abgedeckt sind.
Für Ärztinnen und Ärzte ist die eigene Arbeitskraft das Fundament der beruflichen Existenz. Doch selbst wenn sie gesund sind, können sie durch ein behördliches Berufsverbot auf Basis des Infektionsschutzgesetzes (IfSG) an der Ausübung ihrer Tätigkeit gehindert werden. Das betrifft insbesondere meldepflichtige Krankheiten oder Krankheitserreger, bei denen ein Ansteckungsrisiko für Patienten besteht.
Ein solches Berufsverbot muss nicht die gesamte Tätigkeit betreffen: Ein HIV-positiver Chirurg darf möglicherweise nicht mehr operieren, kann aber weiterhin beratend arbeiten. Dennoch entsteht ein erheblicher Einkommensverlust. Genau hier greift die sogenannte Infektionsklausel in der Berufsunfähigkeitsversicherung (BU).
1. Was ist die Infektionsklausel?
Die Infektionsklausel ist eine vertragliche Sonderregelung in der BU-Versicherung. Sie sorgt dafür, dass auch dann Leistungen gezahlt werden, wenn ein behördlich angeordnetes Tätigkeitsverbot vorliegt – ohne dass eine körperliche oder geistige Beeinträchtigung besteht.
Typische Situationen:
Kontakt zu einem Patienten mit offener Tuberkulose
Nachweis einer Hepatitis-Infektion
Verdacht auf hochinfektiöse Erkrankungen wie Ebola oder Cholera
Der BU-Versicherer zahlt die vereinbarte Rente, sofern eine wirksame Infektionsklausel besteht.
🔎Beispiel: Ein niedergelassener Zahnarzt kommt in Kontakt mit einem Patienten, der später positiv auf Hepatitis B getestet wird. Das Gesundheitsamt spricht ein Tätigkeitsverbot aus – obwohl der Zahnarzt selbst negativ getestet wurde. Ohne Infektionsklausel bekommt er kein Geld von seiner BU-Versicherung, obwohl er seinem Beruf nicht nachgehen darf.
Mit Infektionsklausel wird diese Zeit als versicherter Leistungsfall gewertet – der Arzt erhält die monatliche BU-Rente.
1.1 Meldepflichtige Krankheiten und Krankheitserreger nach IfSG (Auszug)
2. Leistungen nach IfSG – und wo sie nicht ausreichen
Wird ein Arzt aufgrund einer meldepflichtigen Infektion mit einem Tätigkeitsverbot belegt, sieht § 56 IfSG eine Entschädigung vor:
Zeitraum
Entschädigung laut IfSG
Bis zu 6 Wochen
Verdienstausfall wird ersetzt
Ab der 7. Woche
Nur noch Krankengeldniveau
Achtung: Das reicht bei weitem nicht aus, um laufende Kosten zu decken – zumal auch das Versorgungswerk in diesen Fällen nicht leistet.
3. Was passiert bei behördlichem Tätigkeitsverbot?
Achtung Infektionsgefahr: Gerade während der Coronapandemie wurde deutlich, wie stark medizinisches Fachpersonal durch den täglichen Kontakt mit Patienten und kontaminierten Materialien (z. B. Spritzen, Wunden, Körperflüssigkeiten) gefährdet ist. Ein behördliches Tätigkeitsverbot kann schnell Realität werden – auch ohne dass eine Erkrankung vorliegt. Umso wichtiger ist es, gegen die finanziellen Folgen abgesichert zu sein.
„Die zuständige Behörde kann Kranken, Krankheitsverdächtigen, Ansteckungsverdächtigen und Ausscheidern die Ausübung bestimmter beruflicher Tätigkeiten ganz oder teilweise untersagen.“
Dieses Tätigkeitsverbot kann sich auf Personen beziehen, die Krankheitserreger lediglich in sich tragen, ohne selbst erkrankt zu sein. Für viele Ärztinnen und Ärzte bedeutet das de facto: Berufsverbot – aber ohne Anspruch auf Leistungen, wenn die Infektionsklausel fehlt.
Wichtig: Ohne Infektionsklausel leistet die BU-Versicherung nicht, wenn das Tätigkeitsverbot nicht mit einer dauerhaften gesundheitlichen Einschränkung verbunden ist.
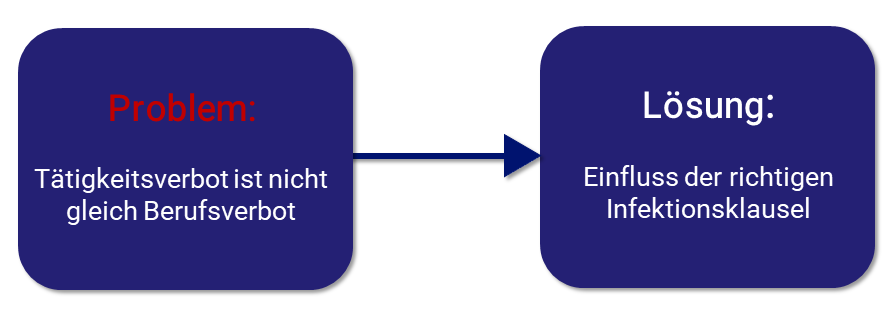
Merksatz: Tätigkeitsverbot ist nicht automatisch gleichzusetzen mit Berufsunfähigkeit – es braucht die richtige Infektionsklausel, damit BU-Leistungen auch bei einer behördlichen Anordnung greifen.
4. Was leistet eine gute Infektionsklausel?
Eine leistungsstarke Infektionsklausel:
zahlt auch bei teilweisem Tätigkeitsverbot (z. B. Verbot operativer Eingriffe)
gilt auch bei objektiver Ansteckungsgefahr, nicht nur bei offiziellem Verbot
bezieht sich auf das IfSG und ggf. Gutachten oder Hygienepläne
gilt auch für Studierende und andere Heilberufe wie Pfleger, Therapeuten, Hebammen
💬„Die juristische Herausforderung besteht darin, dass ein Tätigkeitsverbot ohne Krankheit im klassischen Sinne oft nicht unter die BU-Leistungsdefinition fällt. Nur klar formulierte Infektionsklauseln schließen diese Lücke verlässlich.“ - Dr. iur, Dennis Sturm, LL.M., Gründer & Geschäftsführer von STC
5. Versicherungsbedingungen - Gute vs. schlechte Formulierungen
Leistungsstarke Infektionsklausel:
„Berufsunfähigkeit liegt auch dann vor, wenn die versicherte Person aufgrund einer behördlichen Anordnung nach dem Infektionsschutzgesetz nicht mehr berechtigt ist, ihre bisherige berufliche Tätigkeit auszuüben – auch ohne Vorliegen einer eigenen Erkrankung.“
Schlechte oder fehlende Infektionsklausel:
„Leistung wird nur bei nachgewiesener medizinischer Einschränkung der körperlichen oder geistigen Leistungsfähigkeit erbracht.“
Solche Formulierungen schließen eine Leistung bei Tätigkeitsverbot explizit aus, wenn keine Krankheit diagnostiziert wurde.
Beim Abschluss einer BU-Versicherung sollten Ärztinnen und Ärzte darauf achten, dass die Infektionsklausel nicht nur erwähnt, sondern rechtssicher und eindeutig formuliert ist. Prüfen Sie dazu folgende Punkte:
Kriterium
Erklärung
Klare Definition
Steht im Vertrag explizit, dass ein Tätigkeitsverbot nach dem Infektionsschutzgesetz als Berufsunfähigkeit gilt?
Keine Zusatzbausteine nötig
Ist die Klausel im Grundtarif enthalten oder muss sie separat eingeschlossen werden?
Keine Einschränkungen
Gibt es Einschränkungen hinsichtlich der Dauer, Ursache oder Art des Berufsverbots?
Karenzzeiten
Beginnt der Leistungsanspruch sofort oder erst nach mehreren Monaten?
7. Marktüberblick: Welche Versicherer leisten wirklich?
Viele Versicherer bieten Infektionsklauseln – doch nicht alle sind gleich gut. Hier ein Auszug aus dem Anbietervergleich (Stand 2017):
Versicherer
Infektionsklausel für Ärzte?
Alte Leipziger
Ja
AXA
Ja
Debeka
Nein
Barmenia
Ja
HDI
Ja
Inter
Nein
Allianz
Ja
🔎Tipp: Lassen Sie Ihre Bedingungen individuell prüfen, da sich Tarife und Formulierungen ändern können.
7.1 Infektionsklausel im Vergleich – Versicherer im Überblick
Nicht jede Infektionsklausel ist gleich. Während manche Anbieter nur bestimmte Berufsgruppen wie approbierte Humanmediziner berücksichtigen, schließen andere auch Pflegepersonal oder Studierende mit ein. In Beratung und Praxis ist entscheidend: Wird ein Tätigkeitsverbot nach § 31 IfSG als versicherter Leistungsfall gewertet? Und für wen gilt das konkret?
✅ Barmenia – Fokus auf Ärzt*innen & Studierende
Eingeschlossene Zielgruppe:
Human- und Zahnmediziner
Studierende der Humanmedizin (nach Physikum) und Zahnmedizin (nach zahnärztlicher Vorprüfung)
Stärken:
Eindeutige Formulierung
Berücksichtigung von behördlichem Tätigkeitsverbot und Hygienegutachten
Original-Formulierung (Auszug):
„Berufsunfähigkeit liegt auch vor, wenn und solange
eine behördliche Anordnung wegen Infektionsgefahr besteht oder
über einen Hygieneplan eines anerkannten Hygienikers belegt wird, welche Tätigkeiten die versicherte Person nicht mehr ausüben kann und die versicherte Person dadurch zu mindestens 50 % außerstande ist, ihre Tätigkeit als Human- oder Zahnmediziner bzw. Studierende auszuüben.“
Einschätzung: Sehr gute Absicherung für approbierte Ärzte und Medizinstudierende im klinischen Teil. Keine Einbeziehung weiterer Heilberufe.
✅ Alte Leipziger – breiter Berufsgruppenbezug
Eingeschlossene Zielgruppe:
Ärzte, Zahnärzte
Medizinstudierende
Pflegeberufe (z. B. Krankenpflege, Altenpflege, Hebammen, MFA)
Stärken:
Weitreichende Definition
Einschluss auch für nicht-ärztliche Heilberufe mit Patientenkontakt
Original-Formulierung (Auszug):
„Bei bestimmten Berufen liegt Berufsunfähigkeit auch vor, wenn eine Rechtsvorschrift/behördliche Anordnung wegen Infektionsgefahr mindestens sechs Monate die Patientenbehandlung untersagt. Diese Regelung gilt für Versicherte, die einen der folgenden Berufe ausüben:
Human- oder Zahnmediziner
Student der Human- oder Zahnmedizin
medizinisch behandelnder bzw. pflegerischer Beruf mit Patientenkontakt.“
Einschätzung: Optimal für Pflegekräfte, Hebammen und Ärzte. Deckt auch den Graubereich medizinischer Assistenzberufe ab – vorausgesetzt, Patientenkontakt liegt vor.
✅ Allianz – Klausel unabhängig vom Beruf
Eingeschlossene Zielgruppe:
Keine Einschränkung auf bestimmte Berufsgruppen – gilt für jede versicherte Person
Stärken:
Breite Gültigkeit
Bezug auf § 31 IfSG
Leistung bereits bei 6-monatigem Tätigkeitsverbot (auch rückwirkend)
Original-Formulierung (Auszug):
„Wenn die versicherte Person
infolge eines Tätigkeitsverbots nach § 31 IfSG
voraussichtlich sechs Monate ununterbrochen außerstande ist (oder war), ihren Beruf auszuüben
und auch keine andere Tätigkeit entsprechend ihrer bisherigen Lebensstellung ausübt, liegt von Beginn an vollständige Berufsunfähigkeit vor.“
Einschätzung: Sehr flexibel, aber rechtlich sensibler. Die Klausel greift nur, wenn das Tätigkeitsverbot ausschließlich aus medizinischen Gründen erfolgte - in der Praxis kann das zur Streitfrage werden.
8. Warum viele Ärzte die Infektionsklausel unterschätzen
Ein großer Teil der Mediziner geht davon aus, dass ihre Berufsunfähigkeitsversicherung automatisch alle Eventualitäten abdeckt. Die Realität sieht anders aus: Die meisten Standardtarife greifen nur, wenn eine gesundheitliche Beeinträchtigung vorliegt, die länger als sechs Monate andauert. Das reicht bei einem befristeten Tätigkeitsverbot nicht aus.
In der Beratungspraxis sehen wir regelmäßig Verträge, bei denen die Infektionsklausel entweder gar nicht enthalten oder unzureichend formuliert ist. Im schlimmsten Fall führt das im Leistungsfall dazu, dass nicht gezahlt wird – obwohl der Arzt nicht arbeiten darf.
🧠 Expertentipp:
„Die richtige Infektionsklausel entscheidet im Ernstfall über Tausende Euro monatlicher Absicherung. Prüfen Sie nicht nur, ob eine Klausel enthalten ist – sondern für wen, in welcher Formulierung und mit welchen Einschränkungen.“ – Dr. iur. L.L.M., Dennis Sturm, Gründer & Geschäftsführer STC
9. Die Infektionsklausel ist kein Extra, sondern Pflicht
Für Ärztinnen und Ärzte ist die Infektionsklausel in der Berufsunfähigkeitsversicherung ein Muss. Sie schützt bei einem behördlich angeordneten Tätigkeitsverbot infolge des Infektionsschutzgesetzes – selbst wenn keine Krankheit vorliegt. Nur mit dieser Klausel wird sichergestellt, dass die BU-Versicherung in genau solchen Fällen verlässlich zahlt.
Sie sind unsicher, ob Ihre BU die Infektionsklausel enthält?
Lassen Sie Ihren Vertrag kostenfrei von uns prüfen. Wir zeigen Ihnen, ob Sie im Ernstfall wirklich geschützt sind – oder ob eine gefährliche Lücke besteht.
✔ BU-Bedingungscheck für Ärztinnen und Ärzte ✔ Unabhängiger Vergleich von über 200 Versicherern ✔ Beratung durch erfahrene Experten und Juristen
Schreiben Sie uns Ihre Nachricht und Sie erhalten innerhalb von 24 Stunden eine Antwort von uns.
Haben Sie Fragen oder wünschen sich außerdem Beratung? So beraten Sie die Experten von STC gern – füllen Sie einfach unser Kontaktformular aus.
Ihr Ansprechpartner, vor allem im Schadenfall
Wir von STC wissen, dass Ihre Zeit ein wertvolles Gut ist und nicht in aufwendigen Diskussionen mit Versicherungsunternehmen verbraucht werden sollte. Als alleiniger Ansprechpartner übernehmen wir daher sämtliche Bearbeitungsschritte im Versicherungsmanagement und verhandeln Konditionen, Rahmenverträge sowie gesonderte Klauseln, sodass Sie sich auf die wichtigen Dinge konzentrieren können.
7.500 zufriedene Kunden
juristisches Know-How
ortsunabhängige Beratung
Vielen Dank für eine umfassende und sehr verständliche Beratung im Bereich Finanzen und Geldanlage! Ich habe mich bei STC gut aufgehoben gefühlt.
Gepostet auf Google
S
01/09/2022
Wir waren nach einem in unserem Haus entstandenen Brandschaden zunächst einmal mit der Situation völlig überfordert. Sehr viel Unwissen über die Prozesse und vage Aussagen unseres eigentlichen Versicherungspartners sorgten bei uns für viel Verunsicherung. Uns war es primär wichtig, KEINE Nachteile in dieser Situation zu erleiden. Daher haben wir, vor der Zustimmung der Vorschläge unseres Versicherers beschlossen, eine weitere, professionelle und unabhängige Meinung einzuholen, welche sowohl kompetent als auch konsensorientiert agiert. In dieser Situation wurde uns die Firma STC Versicherungsmakler GmbH empfohlen, was sich für uns sehr positiv auswirkte. Sowohl die Art und Weise den Schaden aufzulisten, die eigene Position bzw. Interessen und Belange angemessen zu vertreten, als auch die Möglichkeiten gemeinsam mit der STC die beste Vorgehensweise zu eruieren, wurde immer unverzüglich und bestmöglich gewährleistet. Vorteile der STC GmbH für uns: • Hat uns in eine gute Verhandlungsposition manövriert, die eine ausschließliche und langjährige Klärung im Rahmen einer rechtlichen Auseinandersetzung verhindert hat • Stets den Konsens mit unserem eigentlichen Versicherungsunternehmen gesucht und hierbei immer die Sichtweisen beider Parteien berücksichtigt. • Sichtung versicherungs- bzw. juristischer Belange und entsprechende Empfehlungen • Stets daran interessiert, dass wir die bestmögliche Lösung erhalten, ohne Einbußen oder Nachteile. Fazit: Besser geht es nicht – ein Versicherungsunternehmen, welches sämtliche Bereiche abdeckt und so berät und unterstützt, wie wir uns das gewünscht und vorgestellt haben. Vielen Dank Hr. Sturm.
Gepostet auf Google
Sascha Strauß
07/08/2022
STC-TEAM, sehr kompetent und professionell. Tolle Unterstützung in allen Angelegenheiten.
Gepostet auf Google
Fritz Kopin
28/07/2022
Das Team von STC Versicherungsmarkler GmbH ist im höchsten Maße weiterzuempfehlen: sehr gute Erreichbarkeit, professionelle Beratung, individuelle Betreuung, Kommunikation auf Augenhöhe sowie schnelle Umsetzung.
Gepostet auf Google
Manuel Diedert
03/07/2022
Absolute Empfehlung! Fantastischer Kundenservice, top Beratung und sehr kompetent.
Gepostet auf Google
Chris Calvin
17/12/2020
Sie fühlen sich nicht nur gut beraten, sonder darüberhinaus absolut sicher und gut aufgehoben. Einfach empfehlenswert! Speziell Frau Wolf hat mir bei der Optimierung meiner KFZ Versicherungsbeiträge sehr weiterhelfen können :) TOP
Gepostet auf Google
Dein TRaumdeckenbauer im Westerwald
27/11/2020
Hiermit möchte ich meine absolute Empfehlung aussprechen! Ich bin Psychologin und habe mich vor dem Start ins Berufsleben umfassend von STC beraten lassen - und bin zu 100% zufrieden. Ich bin beeindruckt, wie kompetent und schnell die einzelnen Bedarfsanalysen durchgeführt wurden und habe schnell Vertrauen aufgebaut. Auch weiß ich, dass ich mich auf deren professionelle Einschätzung verlassen kann. Bei Rückfragen antwortet das Team von STC schnell und fundiert. Sie scheuen keine Mühen, damit sich der Kunde wohlfühlt und geben immer ihr Bestes. Auch in Zukunft werde ich STC treu bleiben und uneingeschränkt weiterempfehlen! Man ist hier in guten Händen. Macht weiter so!
Gepostet auf Google
Carolin Strüder
06/09/2020
Ich hatte das Glück Herrn Sturm über meinen Bekanntenkreis kennen zu lernen. Mit meinem damaligem Versicherungsberater war ich bis dahin eigentlich immer zufrieden gewesen. So war es auch eher ein Zufall, dass sich Herr Sturm meine bestehenden Verträge einmal ansah. Ich war schon sehr erstaunt, bei fast allen Policen konnte etwas verbessert werden. Meine bestehende BU konnte sogar völlig neu ( gleicher Beitrag/ längere Laufzeit im Schadensfall / bessere Leistung ) abgeschlossen werden. Als sehr positiv empfand ich den persönlichen Arbeitseinsatz, die Schnelligkeit der Bearbeitungszeit und die gute Erreichbarkeit bei bestehenden Fragen meinerseits. Gleichwohl ich mich vorher schon "in guten Händen" gefühlt hatte, weiß ich nun, wie eine Kommunikation auf Augenhöhe in Sachen Versicherung ( bei der man wirklich alles versteht ) aussieht. Ich habe Herrn Sturm als einen äußerst kompetenten, geduldigen, unkomplizierten und freundlichen Versicherungsmakler und Menschen kennengelernt. Selbst bei bestehenden Verträgen, lohnt sich eine zweite Meinung immer! Ich kann Herrn Dennis Sturm ohne schlechtes Gewissen weiterempfehlen. Dr. T. Herzog
Gepostet auf Google
Taina H.
21/07/2020
Aufgrund meiner schlechten Erfahrung mit dem zuletzt für mich tätigen Versicherungsmakler bin ich auf Empfehlung zu STC gewechselt. Den Schritt habe ich nicht bereut. Der Kundenservice hat geduldig alle meine Fragen beantwortet und mir Empfehlungen ausgesprochen, ohne mir etwas "aufzuschwatzen". Rückmeldungen habe ich sehr schnell erhalten. Auch in Corona-Zeiten erfolgte eine gute digitale Online-Beratung. Das Team war jederzeit erreichbar, kompetent und freundlich. Abschließend kann ich STC mit fünf Sternen weiterempfehlen.
Gepostet auf Google
N. O.
04/05/2020
TOP Beratung!...und vor allem verständlich und transparent rübergebracht. Das ist (leider) keine Selbstverständlichkeit. Danke Herr Sturm und STC-Team!
Gepostet auf Google
M S
04/05/2020
Danke für die super schnelle Regulierung unseres Schadens, die leider unserem lieben Deckenbauer ausversehen passiert ist. Beide Seiten haben super unkompliziert gearbeitet, die Versicherung, die in mega schneller Zeit alles anstandslos reguliert hat und auch unser Deckenbauer der es sofort anstandslos von sich aus direkt gemeldet hat. Danke der Versicherung die alles in mega schneller Zeit anstandslos reguliert hat.DDanke einfach nur top👍👏
Gepostet auf Google
S. Roßbach
06/03/2020
Besser geht nicht. Kompetent ,super nett und immer behilflich. Kann man nur empfehlen.
Gepostet auf Google
Katharina Thomsen
27/01/2020
Sehr zu empfehlen!
Gepostet auf Google
Lucas Horz
02/01/2020
Bester Service. Rund um zu empfehlen!
Gepostet auf Google
Philipp Adam
28/05/2019
Bricht die Regeln und denkt gewerbliche Versicherungen neu. Sehr spannend. Weiter so!
Gepostet auf Google
Justin Geiß
19/04/2019
empfiehlt
Kompetenz, Engagement und Zuverlässigkeit werden hier groß geschrieben. Weiter so!
Gepostet auf Facebook
Lucas Brenner
25/02/2019
Reibungslose Abwicklung eines Schadenfalls (KFZ). Zur Kommunikation mit dem Versicherungsmakler STC GmbH: transparent, schlüssig, unkompliziert. Maximaler Service, musste mich um nichts selbst kümmern. Nur zu empfehlen.
Gepostet auf Google
Gabriel Theis
05/11/2016
Top Service und super juristischen Know-how. Sehr guter Service im Schadenfall.