stc makler logo
Kontakt
stc makler logo
Kontakt

Berufsunfähigkeitsversicherung

Die wichtigste Absicherung ist ihre Arbeitskraft.
Berufsunfähigkeitsversicherung

Ihr Ansprechpartner zur privaten Altersvorsorge

Wir von STC wissen, dass Ihre Zeit ein wertvolles Gut ist und nicht in aufwendigen Diskussionen mit Versicherungsunternehmen verbraucht werden sollte. Als alleiniger Ansprechpartner übernehmen wir daher sämtliche Bearbeitungsschritte im Versicherungsmanagement und verhandeln Konditionen, Rahmenverträge sowie gesonderte Klauseln, sodass Sie sich auf die wichtigen Dinge konzentrieren können.
7.500 zufriedene Kunden
juristisches Know-How
ortsunabhängige Beratung
Einfache und nachvollziehbare Darstellung Ihrer privaten Altersvorsorge angepasst an Ihren persönlichen Präferenzen
STC übernimmt die regelmäßige Überprüfung und Aktualisierung Ihrer Verträge und hat anstehende Fristen im Blick
Der Ansprechpartner für all Ihre Versicherungs- und Finanzanliegen

Berufsunfähigkeit kann jeden treffen

Egal welche Ziele Sie in der Zukunft verfolgen, die meisten erfordern Ihre körperliche und geistige Fitness. Mit Ihrer Arbeitskraft finanzieren Sie oft Ihr ganzes Leben. Doch was passiert, wenn Sie durch Krankheit oder einen schweren Unfall Ihren Beruf dauerhaft nicht mehr richtig ausüben können und somit ohne Einkommen dastehen? Die Erwerbsminderungsrente reicht hierbei oft nicht aus und bietet keinen umfassenden Schutz. Eine Berufsunfähigkeitsversicherung zahlt Ihnen eine monatliche Rente. Im folgenden erklärt Ihnen STC weitere Gründe, wieso Sie privat vorsorgen sollten.

Jeder vierte wird berufsunfähig

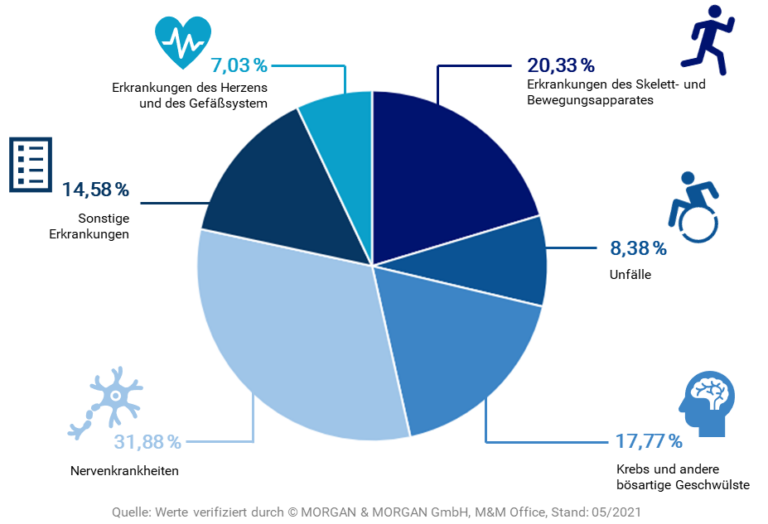
Statistisch gesehen wird jeder vierte berufsunfähig. Die Ursachen sind dabei sehr vielfältig und können jeden treffen. Das kann zum Beispiel durch einen Unfall geschehen, beispielsweise verletzt sich ein*e Tischler*in an der Hand. Dabei sind es nicht nur Unfälle, die zur Berufsunfähigkeit führen. Es betrifft auch diejenigen, die einen Bürojob ausüben. Demnach sind psychische Erkrankungen mit knapp 32 Prozent einer der häufigsten Gründe für Berufsunfähigkeit. Das heißt, wenn zum Beispiel ein*e Bankangestellte*r wegen eines Burnouts nicht mehr arbeiten gehen kann. Als zweitgrößte Ursache zählen Erkrankungen des Skelett- und Bewegungsapparates. Dies wäre der Fall, falls ein*e Abteilungsleiter*in aufgrund von Rückenschmerzen die Tätigkeit nicht mehr ausüben kann. Krebserkrankungen folgen erst auf Platz drei.
Über STC Gruppenbild
Team Vorsorge
Schreiben Sie uns Ihre Nachricht und Sie erhalten innerhalb von 24 Stunden eine Antwort von uns.
02663 97995-0
vorsorge@stc-makler.de
Kontakt aufnehmen
Ursachen Berufsunfähigkeit

Was ist eine Berufsunfähigkeitsversicherung?

Eine Berufsunfähigkeitsversicherung sichert Ihnen Ihr Einkommen ab, wenn Sie zum Beispiel aufgrund eines Burnout oder bei einem Unfall einer handwerklichen Tätigkeit Ihren bisherigen Beruf nicht mehr ausüben können . Bei Vorlage einer Berufsunfähigkeit leistet Sie Ihnen eine monatliche Rente bis zum Ende der vereinbarten Laufzeit. Den Prozentsatz und die Laufzeit legen Sie bei Vertragsabschluss fest. Die meisten Berufsunfähigkeitsversicherungen greifen ab 50% Berufsunfähigkeit. Das bedeutet, Sie können Ihren Beruf nur noch halb so gut ausüben wie vorher. Das kann beispielsweise heißen, Sie arbeiten statt acht nur noch vier Stunden oder Sie benötigen für dieselbe Tätigkeit doppelt so lang.

Die monatliche Leistung aus der Berufsunfähigkeitsversicherung sollte 70-80 Prozent des Nettogehaltes betragen. Ist das Nettogehalt zur Zeit noch niedrig, so geht man von 1000 Euro als Mindestwert aus. Zudem gibt es entscheidende Faktoren, wie Alter, Beruf und die gesundheitliche Situation, welche den Beitrag zur Einzahlung in die Police beeinflussen. Fangen Sie also erst später mit der BU anfangen, sind Sie älter. Demnach ist die Laufzeit kürzer und die Wahrscheinlichkeit einer Erkrankung ist größer. Sie zahlen also für denselben Schutz über die Jahre weniger monatliche Beiträge, welche aber deutlich höher sind.

Berufsunfähigkeit einfach erklärt

Was ist eine Berufsunfähigkeitsversicherung und warum benötigt man eine solche? In diesem Video informieren wir Sie über die wichtigsten Aspekte zur Absicherung der Berufsunfähigkeit.
Jetzt Termin vereinbaren

Staatliche Hilfe reicht nicht aus

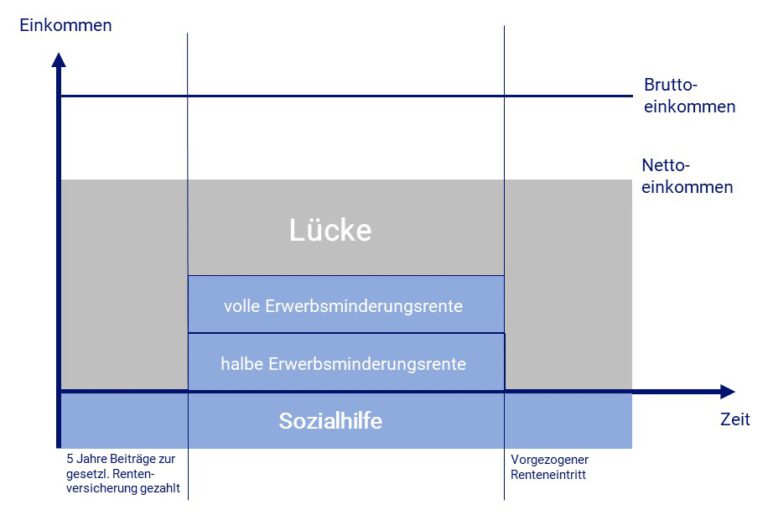
Die staatliche Erwerbsminderungsrente erhalten Sie nur bei voller oder teilweiser Erwerbsunfähigkeit. Doch erwerbsunfähig ist nicht gleich berufsunfähig. Eine Berufsunfähigkeitsversicherung zahlt Ihnen eine monatliche Rente, falls Sie Ihren bisherigen Beruf nicht mehr ausüben können. Die volle staatliche Leistung erhalten Sie nur, wenn Sie in gar keinen Beruf länger als drei Stunden täglich arbeiten können. Beispiel: Ein Bäcker hat eine Allergie zu Mehl entwickelt. Er ist demnach berufsunfähig, aber nicht erwerbsunfähig. Denn er könnte noch in einem anderen Beruf arbeiten. Können Sie zwischen drei und sechs Stunden pro Tag in einem anderen Beruf arbeiten, erhalten Sie bestenfalls Anspruch auf eine teilweisen Erwerbsminderungsrente.
Versorgungslücke
©STC Research
Doch sind die Voraussetzungen für die Leistungen erfüllt, reicht die gesetzliche Erwerbsminderungsrente oft nicht aus, um den Lebensstandard beizubehalten. Laut der Deutschen Rentenversicherung betrug im Jahr 2019 die durchschnittliche Leistung weniger als 840 Euro. Bei der teilweisen Erwerbsminderungsrente ist es nochmals weniger. Von diesem Betrag gehen dann noch die Sozialabgaben ab. Diese Leistung erhalten Sie nur, wenn zuvor 36 Monate in die deutsche Rentenversicherung eingezahlt wurde. Studenten, Berufsanfänger oder auch Selbständige erhalten demnach kein Geld.

Wie hoch die aktuelle Erwerbsminderungsrente ist, können Sie von der jährlichen Renteninformation ablesen.

Worauf Sie bei einer Berufsunfähigkeitsversicherung achten sollten

Beitragsdynamik

Die Beitragsdynamik bewirkt durch den Anstieg der Beiträge, dass auch die Höhe der möglichen BU-Rente steigt. Sie wirkt damit der Inflation entgegen und gleicht sie aus. Zusätzlich wächst sie mit dem Einkommen. So können Sie schon als Auszubildende*r oder Berufsanfänger*in mit einem geringen Beitrag für die BU starten und im Verlauf des Berufslebens steigern.
Mehr Informationen

Nachversicherungs-garantien

Diese Garantie erlaubt es, eine nachträgliche Erhöhung der Leistung ohne erneute Gesundheitsprüfung abzuschließen. Wenn Sie zum Beispiel später ein höheres Einkommen erlangen oder eine Familie gründen, reicht meist die ursprüngliche BU-Rente nicht mehr aus. Sie sollte an höhere Beiträge angepasst werden.
Mehr Informationen

Versicherungs- und 
Leistungsdauer

Ein optimaler Schutz der BU-Versicherung sollte bis zum 67. Lebensjahr vereinbart werden. So wird im Ernstfall ein nahtloser Übergang in die Altersrente sichergestellt. Die Leistungsdauer beschreibt den Zeitraum, in dem Sie im Fall der Berufsunfähigkeit Leistungen erhalten. (z.B. Leistung bis 67 Jahre). Je nach Anbieter ist sogar eine lebenslange Leistungsdauer möglich.

Zahlungspausenoption

Egal aus welchen Gründen: Die Möglichkeit, dass der Versicherte die Zahlung seiner Beiträge vorübergehend aussetzen kann, ist von Vorteil. Darauf zu achten ist, dass es zinslos, grundlos und mehrmals möglich ist.

Verweisbarkeit

Die Möglichkeit der abstrakten Verweisung sollte ausgeschlossen werden. Solltest Sie aufgrund einer Erkrankung oder eines Unfalles später im Berufsleben die aktuelle Tätigkeit nicht mehr ausüben können, darf der Versicherer prüfen, ob Sie unter bestimmten Voraussetzungen einen anderen Beruf nachgehen können. Somit erhalten Sie keine BU-Leistung.

Zusatzleistungen

Je nach Anbieter ist ein Zusatz von weiteren Leistungen möglich. Dazu gehören die Absicherung gegen Arbeitsunfähigkeit, ein Krankentagegeld oder die Absicherung gegen schwere Krankheiten durch eine einmalige Kapitalleistung. Auch eine Pflegeversicherung kann teilweise mit eingeschlossen werden.

Unser STC-Service zur Arbeitskraftsicherung

Als Versicherungsmakler arbeiten wir unabhängig: Das heißt, wir sind an keine Versicherungsgesellschaft gebunden und verfügen über eine große Produktpalette von vielen Tarifen. Damit wir das passende Produkt nach Ihren Bedürfnissen finden. Außerdem besitzen wir das juristischen Know-How und arbeiten mit Fachanwälten zusammen, die Ihnen im Fall der Fälle bei versicherungsrechtlichen Auseinandersetzungen beiseite stehen.
Jetzt Beratung anfordern

Berufsspezifische Besonderheiten

Absicherung der Arbeitskraft ist für jeden wichtig. Zu beachten gilt, dass nicht jede Berufsgruppe die gleichen Schwerpunkte dabei legen sollte: Bei handwerklichen Berufen ist die körperliche Fitness weitaus wichtiger als beim Büroangestellten. Die Gefahr einer Infektion liegt bei einem Arzt viel mehr auf der Hand als beim Rechtsanwalt. Es ist daher wichtig, die individuellen Konditionen der Absicherung zu kennen.

Schüler, Studenten, Azubis & Berufsanfänger

Je früher eine Berufsunfähigkeit abgeschlossen wird, desto besser. Besonders beim Anstreben eines handwerklichen Beruf führt ein Abschluss kurz vor Berufsbeginn zu enormen Beitragsersparnissen. Eine frühzeitige Absicherung lohnt sich auch, um einer Ablehnung auf Grund von Vorerkrankungen zu umgehen.


Weitere Informationen 
BU für junge Leute

Angestellte

Jede*r Angestellte sollte seine Arbeitskraft absichern. Worauf Angestellte besonderen Wert legen sollten, ist der Einschluss von psychischen Erkrankungen (z.B. Burnout). Nervenkrankheiten und psychische Erkrankungen zählen mit fast 30 % zu den Hauptursachen für Berufsunfähigkeit. Eine Mitversicherung innerhalb der Berufsunfähigkeitsversicherung ist daher besonders wichtig.


Weitere Informationen
Angestellte

Handwerker

Für handwerklich Tätige liegt der Grundstein ihrer Arbeit in der körperlichen Fitness. Handwerkliche Berufe werden daher gewöhnlich als risikoreicher eingeschätzt, was zu einem erhöhten Beitrag führt. Alternativen sind zum Beispiel die Grundfähigkeitsversicherung, die Schwere Krankheiten Absicherung, die Pflegerente, das Pflegetagegeld oder die Multi-Funktionen-Versicherung.


Weitere Informationen
Handwerker

Selbständige

Eine sinnvolle Absicherung für Selbstständige durch eine Berufsunfähigkeit ist schwierig. Durch die sogenannte „Umorganisationsklausel“ kommt es oftmals zu Problemen bei Leistungsanträgen. Ein*e Selbstständige*r gilt nicht als berufsunfähig, wenn durch eine zumutbare Umorganisation der Arbeitsabläufe innerhalb des Betriebs der Beruf weiter ausführt werden kann.

Alternativen für Selbstständige sind zum Beispiel die Grundfähigkeitsversicherung, die Schwere Krankheiten Absicherung, die Pflegerente, das Pflegetagegeld oder die Multi-Funktionen-Versicherung.


Weitere Informationen 
Selbstständige

Mediziner*innen und Heilberufe

Der Kontakt mit kranken Menschen gehört für Mediziner*innen zum Arbeitsalltag. Ein besonderes Augenmerk sollte bei Abschluss einer Berufsunfähigkeitsversicherung daher auf die sogenannte Infektionsklausel gelegt werden. Ein Leistungsanspruch besteht dabei bereits, wenn im Fall einer Infektion ein Berufsverbot von mindestens 6 Monaten durch eine Behörde verhängt wird. Dies ist auch der Fall, wenn die sonstigen Bedingungen einer Berufsunfähigkeit nicht erfüllt sind. Ohne Infektionsklausel erfolgt keine Leistung, wenn keine dauerhafte Berufsunfähigkeit besteht.
Weitere Informationen
Mediziner*innen & Heilberufe

Beamte

Sind Sie verbeamtet, benötigen Sie für eine sinnvolle Absicherung die sogenannte Dienstunfähigkeitsklausel. Dabei ist darauf zu achten, ob Sie Polizist*in, Soldat*in oder Beamte*r der öffentlichen Verwaltung sind, denn nicht jede Klausel passt zu jedem*r Beamten*in.

Weitere Informationen zur Absicherung der Arbeitskraft für Beamte finden Sie hier: 

Dienstunfähigkeits-
versicherung

Häufige Fragen zur Berufsunfähigkeitsversicherung

Was kostet eine Berufsunfähigkeitsversicherung?
Die Kosten für die Berufsunfähigkeitsversicherung hängen von vielen verschiedenen Faktoren ab. Dazu zählen die Höhe der monatlichen Rente, das Alter sowie die Dauer des Vertrages.

Welche Beitragshöhe sinnvoll ist, hängt davon ab wie viel man selber beiseite legen kann und möchte. Es sollte so bemessen werden, dass der Lebensunterhalt und eine private Altersvorsorge dennoch weiter finanziert werden kann.
Außerdem ist die Wahrscheinlichkeit einer BU ist in jeden Beruf unterschiedlich. Es gibt mehrere Berufsgruppen und jede Tätigkeit wird zu Versicherungsbeginn eingruppiert. Diese Gruppen führen zu unterschiedlichen Höhen des Beitrages einer Berufsunfähigkeitsversicherung.
Nach einem Jobwechsel kann erneut geprüft werden, ob in eine günstigere Berufsgruppe eingestuft werden kann. Dadurch verringert sich der zuzahlende Beitrag in die Versicherung.
Zudem bieten viele verschiedene Versicherer unterschiedliche Leistungen und Konditionen an. STC als Versicherungsmakler arbeitet mit über 200 Kooperationspartnern zusammen und sucht das passende und individuelle Produkt nach den Bedürfnissen des Kunden aus. Da wir als unabhängiger Makler agieren, haben wir eine große und weite Produktpalette von Versicherern.
Wer braucht eine Berufsunfähigkeitsversicherung?
Diese Frage lässt sich relativ einfach beantworten: Jede*r, der*die aktiv in einem Beschäftigungsverhältnis ist oder ein solches noch vor sich hat. Egal, ob Schüler*in, Student*in oder Berufstätige*r. Jede*r ist auf den "Kapitalmotor" der eigenen Arbeitskraft angewiesen. Einen solchen finanziellen Ausfall gilt es zu schätzen.
Welcher Versicherer ist der Richtige für mich?
STC hilft Ihnen, den richtigen Versicherer zu finden. Neben Ihrem aktuellen Beruf, aber auch der gewünschten Leistungshöhe und der Laufzeit, spielen vor allem die Bedingungswerke und die wirtschaftliche Stärke des Versicherungspartners eine große Rolle. In einem individuellen Gespräch klärt STC mit Ihnen alle Vorgaben ab und sucht für Sie den passenden Vertragspartner.
Was passiert bei einem Berufswechsel?
Sollten Sie innerhalb Ihrer Karrierelaufbahn Ihren Beruf wechseln, muss der Versicherungsanbieter nicht zwingend informiert werden. Allerdings kann sich eine Anzeige beim jeweiligen Versicherer lohnen, da Sie bei einer anderen Tätigkeit gegeben falls weniger Beiträge zahlen.
Ist eine Absicherung trotz Vorerkrankung möglich?
Auch wenn Vorerkrankungen bestehen, heißt dies nicht zwangsläufig, dass keine Absicherung gegen Berufsunfähigkeit möglich ist. Versicherer reagieren, je nach Krankheitsbild, unterschiedlich auf eine mögliche Absicherung. STC prüft anhand der von Ihnen zur Verfügung gestellten Informationen (Diagnose- und Behandlungsberichte usw.) in einem anonymisierten Verfahren die Annahmemöglichkeiten im Versicherungsmarkt. Sollte das Ergebnis dennoch negativ ausfallen, so stehen trotzdem noch umfangreiche weitere Absicherungsmöglichkeiten zur Auswahl.

Das könnte Sie auch interessieren

berufsunfähigkeitszusatzversiche

Berufsunfähigkeits-zusatzversicherung

Im Gegensatz zur selbstständigen Berufsunfähigkeitsabsicherung (SBU) ist die BUZ kein eigenständiger Vertrag. Sie wird in Kombination mit Risikolebensversicherungen oder Altersvorsorgeprodukten angeboten.

Mehr Informationen
umorganisationsklausel

Umorganisationsklausel

Speziell von Selbstständigen, Freiberufler*innen und Geschäftsführer*innen wird im Falle der Berufsunfähigkeit erwartet, eine Umorganisation ihres Unternehmens vorzunehmen, solange diese „wirtschaftlich zweckmäßig“ und „zumutbar“ ist und keinen „erheblichen“ Kapitalaufwand erfordert.
Mehr Informationen
Dienstunfähigkeitsversicherung

Dienstunfähigkeitsversicherung

Falls ein*e Beamter*in aus gesundheitlichen Gründen dauerhaft unfähig ist, die dienstlichen Pflichten gegenüber dem Dienstherrn zu erfüllen, gilt er*sie als dienstunfähig. Sie haben in Deutschland grundsätzlich Anspruch auf Ruhegehalt.
Mehr Informationen

Wie kann STC Ihnen helfen?

Mit uns sparen Sie Zeit: Als unabhängiger Versicherungsmakler kooperieren wir mit über 200 renommierten Versicherungs- und Finanzgesellschaften und verhandeln Konditionen, Rahmenverträge und gesonderte Klauseln, um so für Ihre individuellen Bedürfnisse und Wünsche die bedarfsgerechte Absicherung zu finden.
Umfassende Analyse: Wir prüfen Ihre aktuelle Vorsorge- und Risikosituation, ermitteln Versorgungslücken und zeigen Ihnen Ihre bestehenden Leistungen auf.
Ein Ansprechpartner: Von der Angebotserstellung bis zur Schadensabwicklung steht Ihnen stets derselbe Berater zur Seite.
Vollständige Betreuung: STC übernimmt alle Schritte der Vertragsabwicklung und sorgt für regelmäßige Überprüfung und Aktualisierung Ihrer Verträge.
Digital und bequem: Beratung und Vertragsabschluss erfolgen digital, sodass alles effizient und flexibel abläuft.
Hier kostenfreien Tarifvergleich fordern
icon
Nehmen Sie unverbindlich mit uns Kontakt auf und wir erstellen Ihnen ein Angebot
Kontakt aufnehmen
Google star 1Google star 2Google star 3Google star 4Google star 5
Vielen Dank für eine umfassende und sehr verständliche Beratung im Bereich Finanzen und Geldanlage! Ich habe mich bei STC gut aufgehoben gefühlt.
Gepostet auf Google Google
S
01/09/2022
Google star 1Google star 2Google star 3Google star 4Google star 5
Wir waren nach einem in unserem Haus entstandenen Brandschaden zunächst einmal mit der Situation völlig überfordert. Sehr viel Unwissen über die Prozesse und vage Aussagen unseres eigentlichen Versicherungspartners sorgten bei uns für viel Verunsicherung. Uns war es primär wichtig, KEINE Nachteile in dieser Situation zu erleiden. Daher haben wir, vor der Zustimmung der Vorschläge unseres Versicherers beschlossen, eine weitere, professionelle und unabhängige Meinung einzuholen, welche sowohl kompetent als auch konsensorientiert agiert. In dieser Situation wurde uns die Firma STC Versicherungsmakler GmbH empfohlen, was sich für uns sehr positiv auswirkte. Sowohl die Art und Weise den Schaden aufzulisten, die eigene Position bzw. Interessen und Belange angemessen zu vertreten, als auch die Möglichkeiten gemeinsam mit der STC die beste Vorgehensweise zu eruieren, wurde immer unverzüglich und bestmöglich gewährleistet. Vorteile der STC GmbH für uns: • Hat uns in eine gute Verhandlungsposition manövriert, die eine ausschließliche und langjährige Klärung im Rahmen einer rechtlichen Auseinandersetzung verhindert hat • Stets den Konsens mit unserem eigentlichen Versicherungsunternehmen gesucht und hierbei immer die Sichtweisen beider Parteien berücksichtigt. • Sichtung versicherungs- bzw. juristischer Belange und entsprechende Empfehlungen • Stets daran interessiert, dass wir die bestmögliche Lösung erhalten, ohne Einbußen oder Nachteile. Fazit: Besser geht es nicht – ein Versicherungsunternehmen, welches sämtliche Bereiche abdeckt und so berät und unterstützt, wie wir uns das gewünscht und vorgestellt haben. Vielen Dank Hr. Sturm.
Gepostet auf Google Google
Sascha Strauß
07/08/2022
Google star 1Google star 2Google star 3Google star 4Google star 5
STC-TEAM, sehr kompetent und professionell. Tolle Unterstützung in allen Angelegenheiten.
Gepostet auf Google Google
Fritz Kopin
28/07/2022
Google star 1Google star 2Google star 3Google star 4Google star 5
Das Team von STC Versicherungsmarkler GmbH ist im höchsten Maße weiterzuempfehlen: sehr gute Erreichbarkeit, professionelle Beratung, individuelle Betreuung, Kommunikation auf Augenhöhe sowie schnelle Umsetzung.
Gepostet auf Google Google
Manuel Diedert
03/07/2022
Google star 1Google star 2Google star 3Google star 4Google star 5
Absolute Empfehlung! Fantastischer Kundenservice, top Beratung und sehr kompetent.
Gepostet auf Google Google
Chris Calvin
17/12/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Sie fühlen sich nicht nur gut beraten, sonder darüberhinaus absolut sicher und gut aufgehoben. Einfach empfehlenswert! Speziell Frau Wolf hat mir bei der Optimierung meiner KFZ Versicherungsbeiträge sehr weiterhelfen können :) TOP
Gepostet auf Google Google
Dein TRaumdeckenbauer im Westerwald
27/11/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Hiermit möchte ich meine absolute Empfehlung aussprechen! Ich bin Psychologin und habe mich vor dem Start ins Berufsleben umfassend von STC beraten lassen - und bin zu 100% zufrieden. Ich bin beeindruckt, wie kompetent und schnell die einzelnen Bedarfsanalysen durchgeführt wurden und habe schnell Vertrauen aufgebaut. Auch weiß ich, dass ich mich auf deren professionelle Einschätzung verlassen kann. Bei Rückfragen antwortet das Team von STC schnell und fundiert. Sie scheuen keine Mühen, damit sich der Kunde wohlfühlt und geben immer ihr Bestes. Auch in Zukunft werde ich STC treu bleiben und uneingeschränkt weiterempfehlen! Man ist hier in guten Händen. Macht weiter so!
Gepostet auf Google Google
Carolin Strüder
06/09/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Ich hatte das Glück Herrn Sturm über meinen Bekanntenkreis kennen zu lernen. Mit meinem damaligem Versicherungsberater war ich bis dahin eigentlich immer zufrieden gewesen. So war es auch eher ein Zufall, dass sich Herr Sturm meine bestehenden Verträge einmal ansah. Ich war schon sehr erstaunt, bei fast allen Policen konnte etwas verbessert werden. Meine bestehende BU konnte sogar völlig neu ( gleicher Beitrag/ längere Laufzeit im Schadensfall / bessere Leistung ) abgeschlossen werden. Als sehr positiv empfand ich den persönlichen Arbeitseinsatz, die Schnelligkeit der Bearbeitungszeit und die gute Erreichbarkeit bei bestehenden Fragen meinerseits. Gleichwohl ich mich vorher schon "in guten Händen" gefühlt hatte, weiß ich nun, wie eine Kommunikation auf Augenhöhe in Sachen Versicherung ( bei der man wirklich alles versteht ) aussieht. Ich habe Herrn Sturm als einen äußerst kompetenten, geduldigen, unkomplizierten und freundlichen Versicherungsmakler und Menschen kennengelernt. Selbst bei bestehenden Verträgen, lohnt sich eine zweite Meinung immer! Ich kann Herrn Dennis Sturm ohne schlechtes Gewissen weiterempfehlen. Dr. T. Herzog
Gepostet auf Google Google
Taina H.
21/07/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Aufgrund meiner schlechten Erfahrung mit dem zuletzt für mich tätigen Versicherungsmakler bin ich auf Empfehlung zu STC gewechselt. Den Schritt habe ich nicht bereut. Der Kundenservice hat geduldig alle meine Fragen beantwortet und mir Empfehlungen ausgesprochen, ohne mir etwas "aufzuschwatzen". Rückmeldungen habe ich sehr schnell erhalten. Auch in Corona-Zeiten erfolgte eine gute digitale Online-Beratung. Das Team war jederzeit erreichbar, kompetent und freundlich. Abschließend kann ich STC mit fünf Sternen weiterempfehlen.
Gepostet auf Google Google
N. O.
04/05/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
TOP Beratung!...und vor allem verständlich und transparent rübergebracht. Das ist (leider) keine Selbstverständlichkeit. Danke Herr Sturm und STC-Team!
Gepostet auf Google Google
M S
04/05/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Danke für die super schnelle Regulierung unseres Schadens, die leider unserem lieben Deckenbauer ausversehen passiert ist. Beide Seiten haben super unkompliziert gearbeitet, die Versicherung, die in mega schneller Zeit alles anstandslos reguliert hat und auch unser Deckenbauer der es sofort anstandslos von sich aus direkt gemeldet hat. Danke der Versicherung die alles in mega schneller Zeit anstandslos reguliert hat.DDanke einfach nur top👍👏
Gepostet auf Google Google
S. Roßbach
06/03/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Besser geht nicht. Kompetent ,super nett und immer behilflich. Kann man nur empfehlen.
Gepostet auf Google Google
Katharina Thomsen
27/01/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Sehr zu empfehlen!
Gepostet auf Google Google
Lucas Horz
02/01/2020
Google star 1Google star 2Google star 3Google star 4Google star 5
Bester Service. Rund um zu empfehlen!
Gepostet auf Google Google
Philipp Adam
28/05/2019
Google star 1Google star 2Google star 3Google star 4Google star 5
Bricht die Regeln und denkt gewerbliche Versicherungen neu. Sehr spannend. Weiter so!
Gepostet auf Google Google
Justin Geiß
19/04/2019
positiveempfiehlt
Kompetenz, Engagement und Zuverlässigkeit werden hier groß geschrieben. Weiter so!
Gepostet auf Facebook Facebook
Lucas Brenner
25/02/2019
Google star 1Google star 2Google star 3Google star 4Google star 5
Reibungslose Abwicklung eines Schadenfalls (KFZ). Zur Kommunikation mit dem Versicherungsmakler STC GmbH: transparent, schlüssig, unkompliziert. Maximaler Service, musste mich um nichts selbst kümmern. Nur zu empfehlen.
Gepostet auf Google Google
Gabriel Theis
05/11/2016
Google star 1Google star 2Google star 3Google star 4Google star 5
Top Service und super juristischen Know-how. Sehr guter Service im Schadenfall.
Gepostet auf Google Google
Fabian Schade
20/05/2016

Wir unterstützen Sie in allen Lebenslagen

Sicher - Transparent - Clever
Jetzt Kontakt aufnehmen
Titelbild: © Jacob Lund, stock.adobe.com
© WavebreakmediaMicro, stock.adobe.com
© mavoimages, stock.adobe.com
© hedgehog94, stock.adobe.com
© 2014-2026 STC GmbH
magnifiercrossmenuCookie Consent mit Real Cookie Banner