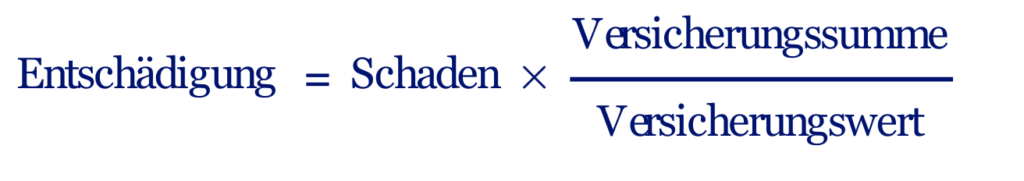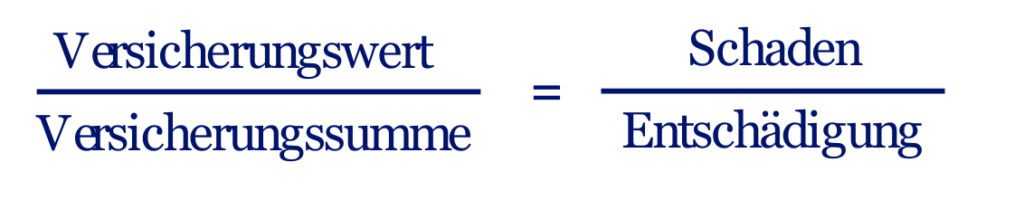Ob Wohnhaus oder Lagerhalle: In Gebäuden stecken meist erhebliche Werte. Nehmen diese Werte Schaden, deckt Ihre Versicherung im besten Fall alles ab – doch leider kommt es immer wieder vor, dass Gebäude unterversichert sind. Die Leidtragenden sind meist die Versicherungsnehmer, die nur einen Bruchteil ihres Schadens ersetzt bekommen. Was genau Unterversicherung bedeutet und wie Sie sie zuverlässig vermeiden, erfahren Sie hier.
1. Was bedeutet Unterversicherung?
Unterversicherung bedeutet: Die versicherte Sache (meist ein Gebäude, Hausrat oder Inventar) ist mehr Wert als die Höchstsumme, die die Versicherung im Fall von Totalschaden zahlt.
Versichern Sie beispielsweise das Inventar eines Büros mit 10.000€, obwohl es 20.000€ wert ist, so sind Sie um 50% unterversichert. Im Fall eines Totalschadens erhalten Sie also nur 10.000€.
Das Verhältnis vom Schaden zur ausgezahlten Entschädigung richtet sich also prozentual nach dem Verhältnis der vereinbarten Versicherungssumme zum realen Wert:
AberAchtung: Noch ärger kann es kommen, wenn Sie unterversichert sind und nur ein Teil Ihres Inventars Schaden nimmt. Bleiben wir beim obigen Beispiel: Der Versicherungswert (d.h. der eigentliche Wert der versicherten Gegenstände) beträgt 20.000€, die Versicherungssumme 10.000€. Kommt es nun zu einem Schaden, bei dem die Hälfte Ihres Inventars zerstört wird – also eine Schadenssumme von 10.000€ - , zahlt die Versicherung nicht die volle Schadenssumme, sondern nur den Prozentsatz, der von Ihnen versichert wurde. Da in diesem Fall eine Unterversicherung von 50% besteht, erhalten Sie als Entschädigung also nicht 10.000€, sondern nur 50% - also 5.000€. Je größer also der Abstand zwischen realem Wert und Versicherungssumme, umso geringer fällt die Entschädigung aus.
Da Sie als Versicherungsnehmer im besten Fall 100% Ihres Schadens ersetzt haben möchten, sollte die Versicherungssumme also möglichst genau dem Versicherungswert entsprechen. Ist das Verhältnis Versicherungssumme/Versicherungswert = 1, so entspricht Ihre Entschädigung genau dem entstandenen Schaden.
Obwohl viele Versicherungsnehmer wissen, wie riskant Unterversicherung ist, ist sie keine Seltenheit. Tatsächlich hat der BVSV festgestellt, dass bei rund 90 Prozent der Gebäude, die im Besitz von Kommunen oder Unternehmen sind, eine zu niedrige Versicherungssumme bei der Gebäudeversicherung angegeben wurde. Warum passieren solche Fehler?
2.1 Veraltete Werte
Eine bedeutende Fehlerquelle bei der Versicherung von Gebäuden ist, dass Daten schlicht über Jahre nicht aktualisiert werden: Eine Versicherungssumme wird festgelegt und bleibt über Jahre oder gar Jahrzehnte gleich, obwohl inzwischen neues Inventar hinzukommt, angebaut oder saniert wird. Der Wert des Gebäudes steigt also an – doch die Versicherungssumme bleibt gleich. Ein solches Versäumnis kann aus Unwissenheit oder auch aus Angst vor Beitragsanstieg geschehen – in jedem Fall jedoch wird es teuer.
Ein ähnliches Risiko ergibt sich, wenn ein Gebäude den Besitzer wechselt: Dabei werden Versicherungspolicen oft aus Praktikabilität weitergegeben, ohne dass der neue Eigentümer die Versicherungssumme mit der Realität abgleicht. Entsteht nun ein Schaden, muss der neue Eigentümer zahlen, obwohl die Police nur von ihm übernommen wurde.
2.2 Fehlerhafte Werteinschätzung
Doch nicht immer liegt die Unterversicherung an einer Wertsteigerung. Es kommt auch vor, dass der Wert eines Gebäudes von vornherein falsch eingeschätzt wird. Dies kann z.B. passieren, wenn Versicherungsnehmer den „gleitenden Neuwert“ einer Immobilie berechnen: Hierbei werden die (hypothetischen) Baukosten des Gebäudes im Jahr 1914 mithilfe des aktuellen Baukostenindexes auf das aktuelle Jahr hochgerechnet.
Nachgefragt: gleitende Neuwertversicherung
In der gleitenden Neuwertversicherung wird jedes Gebäude nach dem Wert 1914 versichert. Dieser Wert entspricht dem ortsüblichen Neubauwert im Jahr 1914. Bei der Ermittlung des Wertes für ein Wohngebäude hat man sich auf das Fixjahr 1914 festgelegt, da die ehemals stabilen Baupreise ab diesem Zeitpunkt erstmals begannen zu steigen. Dieser Versicherungswert stellt somit eine stabile Bezugsgröße dar.
Zur Vermeidung einer Unterversicherung wird die Versicherungssumme jedes Jahr dem Baupreisindex angepasst. Der Baupreisindex definiert die Preisentwicklung von Gebäuden und wird jährlich vom statistischen Bundesamt bekannt gegeben.
Für die Umrechnung des Wert 1914 auf den aktuellen Wert in € gilt die Formel:
Wert 1914 x aktueller Baupreisindex : 100 = Wert im aktuellen Jahr in €
Ein Vorteil der gleitenden Neuwertversicherung liegt darin, dass der Versicherer den tatsächlichen Neubauwert der Immobilie im Schadensfall nicht kürzen darf, sofern der Wert 1914 korrekt berechnet wurde. Liegen also die realen Kosten über dem berechneten Wert, so zahlt der Versicherer dennoch 100% der Wiederaufbaukosten.
Leider lässt diese Rechnung einiges außer Acht: teure Einbauten, besondere Materialien und andere wertvolle Bauelemente kommen nicht vor. Zudem sind alte Dokumente oft nicht vertrauenswürdig, da gerade im Baugeschäft viel „schwarz“ abgerechnet wurde und wird. Solche Fehler werden nicht selten erst bemerkt, wenn bereits ein Schaden vorliegt.
3. Wie können Sie Unterversicherung vermeiden?
3.1 Kennen Sie Ihre Versicherungswerte.
Der erste Schritt, um Unterversicherung zu vermeiden, ist, die Versicherungssumme von vornherein so genau wie möglich auf den tatsächlichen Wert des Gebäudes anzupassen. Auf der sicheren Seite sind Sie, wenn Sie den Wert nicht selber einschätzen, sondern einen Experten zu Rate ziehen: Versicherungsmakler und auch Gutachter, die von der Versicherung selbst beschäftigt werden, kennen sich mit Gebäudewerten aus und haften zudem für ihre Beratung.
Ist die Police abgeschlossen, gilt es, sie in regelmäßigen Abständen zu überprüfen und, wenn nötig, anzupassen. Auch diese Aufgabe kann Ihnen ein Makler abnehmen. In jedem Fall sollten Sie, wenn Sie größere Veränderungen wie Anbauten oder Sanierungen vornehmen, Ihre Versicherung darüber in Kenntnis setzen.
3.2 Kennen Sie Ihre Versicherung.
Um von vornherein Probleme wie das oben beschriebene zu vermeiden, sollten Sie zudem in Ihrer Versicherungspolice auf den Unterversicherungsverzichtachten. Dieser wird in aller Regel dann gewährt, wenn die Versicherung den Wert der versicherten Sache selbst festgestellt oder aufgrund von Richtwerten, z.B. der Quadratmeteranzahl eines Gebäudes, ermittelt hat. Räumt die Versicherung Unterversicherungsverzicht ein, bedeutet das, dass sie im Schadensfall darauf verzichtet, zu prüfen, ob eine Unterversicherung vorliegt. Stattdessen wird der Schaden bis zur vereinbarten Versicherungssumme ersetzt. Manche Policen enthalten sogar eine pauschale Wiederherstellungsgarantie für Gebäude oder einen Puffer für Wertsteigerung bis zu einem bestimmten Prozentsatz.
4. Weiterführende Informationen
Im November 2018 beschäftigte sich die Journalistin Laura de la Motte im Handelsblatt mit dem Thema Unterversicherung und falscher Wertermittlung bei gewerblichen Gebäuden. Zu diesem Artikel wurde auch Dennis Sturm, Geschäftsführer von STC, nach seinen Erfahrungen befragt. Den Artikel finden Sie hier:
Hier kann der komplette Artikel als PDF heruntergeladen werden.
5. Haben Sie noch Fragen?
Möchten Sie eine Gebäude-, Inventar- oder Hausratsversicherung abschließen, wissen aber nicht, wo Sie anfangen sollen? Oder haben Sie bereits eine Versicherung und würden Sie gern noch einmal überprüfen lassen? STCkümmert sich um all Ihre Anliegen zum Thema Versicherungen – ob privat oder gewerblich.
Haben Sie Fragen oder wünschen sich außerdem Beratung? So beraten Sie die Experten von STC gern – füllen Sie einfach unser Kontaktformular aus.
Ihr Ansprechpartner, vor allem im Schadenfall
Wir von STC wissen, dass Ihre Zeit ein wertvolles Gut ist und nicht in aufwendigen Diskussionen mit Versicherungsunternehmen verbraucht werden sollte. Als alleiniger Ansprechpartner übernehmen wir daher sämtliche Bearbeitungsschritte im Versicherungsmanagement und verhandeln Konditionen, Rahmenverträge sowie gesonderte Klauseln, sodass Sie sich auf die wichtigen Dinge konzentrieren können.
7.500 zufriedene Kunden
juristisches Know-How
ortsunabhängige Beratung
Vielen Dank für eine umfassende und sehr verständliche Beratung im Bereich Finanzen und Geldanlage! Ich habe mich bei STC gut aufgehoben gefühlt.
Gepostet auf Google
S
01/09/2022
Wir waren nach einem in unserem Haus entstandenen Brandschaden zunächst einmal mit der Situation völlig überfordert.
Sehr viel Unwissen über die Prozesse und vage Aussagen unseres eigentlichen Versicherungspartners sorgten bei uns für viel Verunsicherung.
Uns war es primär wichtig, KEINE Nachteile in dieser Situation zu erleiden. Daher haben wir, vor der Zustimmung der Vorschläge unseres Versicherers beschlossen, eine weitere, professionelle und unabhängige Meinung einzuholen, welche sowohl kompetent als auch konsensorientiert agiert.
In dieser Situation wurde uns die Firma STC Versicherungsmakler GmbH empfohlen, was sich für uns sehr positiv auswirkte.
Sowohl die Art und Weise den Schaden aufzulisten, die eigene Position bzw. Interessen und Belange angemessen zu vertreten, als auch die Möglichkeiten gemeinsam mit der STC die beste Vorgehensweise zu eruieren, wurde immer unverzüglich und bestmöglich gewährleistet.
Vorteile der STC GmbH für uns:
• Hat uns in eine gute Verhandlungsposition manövriert, die eine ausschließliche und langjährige Klärung im Rahmen einer rechtlichen Auseinandersetzung verhindert hat
• Stets den Konsens mit unserem eigentlichen Versicherungsunternehmen gesucht und hierbei immer die Sichtweisen beider Parteien berücksichtigt.
• Sichtung versicherungs- bzw. juristischer Belange und entsprechende Empfehlungen
• Stets daran interessiert, dass wir die bestmögliche Lösung erhalten, ohne Einbußen oder Nachteile.
Fazit:
Besser geht es nicht – ein Versicherungsunternehmen, welches sämtliche Bereiche abdeckt und so berät und unterstützt, wie wir uns das gewünscht und vorgestellt haben.
Vielen Dank Hr. Sturm.
Gepostet auf Google
Sascha Strauß
07/08/2022
STC-TEAM, sehr kompetent und professionell.
Tolle Unterstützung in allen Angelegenheiten.
Gepostet auf Google
Fritz Kopin
28/07/2022
Das Team von STC Versicherungsmarkler GmbH ist im höchsten Maße weiterzuempfehlen: sehr gute Erreichbarkeit, professionelle Beratung, individuelle Betreuung, Kommunikation auf Augenhöhe sowie schnelle Umsetzung.
Gepostet auf Google
Manuel Diedert
03/07/2022
Absolute Empfehlung! Fantastischer Kundenservice, top Beratung und sehr kompetent.
Gepostet auf Google
Chris Calvin
17/12/2020
Sie fühlen sich nicht nur gut beraten, sonder darüberhinaus absolut sicher und gut aufgehoben. Einfach empfehlenswert!
Speziell Frau Wolf hat mir bei der Optimierung meiner KFZ Versicherungsbeiträge sehr weiterhelfen können :) TOP
Gepostet auf Google
Dein TRaumdeckenbauer im Westerwald
27/11/2020
Hiermit möchte ich meine absolute Empfehlung aussprechen! Ich bin Psychologin und habe mich vor dem Start ins Berufsleben umfassend von STC beraten lassen - und bin zu 100% zufrieden. Ich bin beeindruckt, wie kompetent und schnell die einzelnen Bedarfsanalysen durchgeführt wurden und habe schnell Vertrauen aufgebaut. Auch weiß ich, dass ich mich auf deren professionelle Einschätzung verlassen kann. Bei Rückfragen antwortet das Team von STC schnell und fundiert. Sie scheuen keine Mühen, damit sich der Kunde wohlfühlt und geben immer ihr Bestes.
Auch in Zukunft werde ich STC treu bleiben und uneingeschränkt weiterempfehlen! Man ist hier in guten Händen.
Macht weiter so!
Gepostet auf Google
Carolin Strüder
06/09/2020
Ich hatte das Glück Herrn Sturm über meinen Bekanntenkreis kennen zu lernen. Mit meinem damaligem Versicherungsberater war ich bis dahin eigentlich immer zufrieden gewesen.
So war es auch eher ein Zufall, dass sich Herr Sturm meine bestehenden Verträge einmal ansah.
Ich war schon sehr erstaunt, bei fast allen Policen konnte etwas verbessert werden. Meine bestehende BU konnte sogar völlig neu ( gleicher Beitrag/ längere Laufzeit im Schadensfall / bessere Leistung ) abgeschlossen werden.
Als sehr positiv empfand ich den persönlichen Arbeitseinsatz, die Schnelligkeit der Bearbeitungszeit und die gute Erreichbarkeit bei bestehenden Fragen meinerseits. Gleichwohl ich mich vorher schon "in guten Händen" gefühlt hatte, weiß ich nun, wie eine Kommunikation auf Augenhöhe in Sachen Versicherung ( bei der man wirklich alles versteht ) aussieht.
Ich habe Herrn Sturm als einen äußerst kompetenten, geduldigen, unkomplizierten und freundlichen Versicherungsmakler und Menschen kennengelernt.
Selbst bei bestehenden Verträgen, lohnt sich eine zweite Meinung immer!
Ich kann Herrn Dennis Sturm ohne schlechtes Gewissen weiterempfehlen.
Dr. T. Herzog
Gepostet auf Google
Taina H.
21/07/2020
Aufgrund meiner schlechten Erfahrung mit dem zuletzt für mich tätigen Versicherungsmakler bin ich auf Empfehlung zu STC gewechselt. Den Schritt habe ich nicht bereut. Der Kundenservice hat geduldig alle meine Fragen beantwortet und mir Empfehlungen ausgesprochen, ohne mir etwas "aufzuschwatzen". Rückmeldungen habe ich sehr schnell erhalten. Auch in Corona-Zeiten erfolgte eine gute digitale Online-Beratung. Das Team war jederzeit erreichbar, kompetent und freundlich. Abschließend kann ich STC mit fünf Sternen weiterempfehlen.
Gepostet auf Google
N. O.
04/05/2020
TOP Beratung!...und vor allem verständlich und transparent rübergebracht. Das ist (leider) keine Selbstverständlichkeit.
Danke Herr Sturm und STC-Team!
Gepostet auf Google
M S
04/05/2020
Danke für die super schnelle Regulierung unseres Schadens, die leider unserem lieben Deckenbauer ausversehen passiert ist. Beide Seiten haben super unkompliziert gearbeitet, die Versicherung, die in mega schneller Zeit alles anstandslos reguliert hat und auch unser Deckenbauer der es sofort anstandslos von sich aus direkt gemeldet hat. Danke der Versicherung die alles in mega schneller Zeit anstandslos reguliert hat.DDanke einfach nur top👍👏
Gepostet auf Google
S. Roßbach
06/03/2020
Besser geht nicht. Kompetent ,super nett und immer behilflich. Kann man nur empfehlen.
Gepostet auf Google
Katharina Thomsen
27/01/2020
Sehr zu empfehlen!
Gepostet auf Google
Lucas Horz
02/01/2020
Bester Service. Rund um zu empfehlen!
Gepostet auf Google
Philipp Adam
28/05/2019
Bricht die Regeln und denkt gewerbliche Versicherungen neu. Sehr spannend. Weiter so!
Gepostet auf Google
Justin Geiß
19/04/2019
empfiehlt
Kompetenz, Engagement und Zuverlässigkeit werden hier groß geschrieben. Weiter so!
Gepostet auf Facebook
Lucas Brenner
25/02/2019
Reibungslose Abwicklung eines Schadenfalls (KFZ). Zur Kommunikation mit dem Versicherungsmakler STC GmbH: transparent, schlüssig, unkompliziert. Maximaler Service, musste mich um nichts selbst kümmern. Nur zu empfehlen.
Gepostet auf Google
Gabriel Theis
05/11/2016
Top Service und super juristischen Know-how. Sehr guter Service im Schadenfall.