Sie suchen die beste Möglichkeit, sich finanziell gut auf den Renteneintritt vorzubereiten? Die betriebliche Altersvorsorge sorgt dafür, dass Ihre Rente nicht zu gering ausfällt. Für Arbeitnehmer besteht sogar ein Rechtsanspruch auf diese Art der Altersvorsorge. Welche Form für Sie die meisten Vorteile bietet, hängt ganz von Ihren individuellen Wünschen und Einstellungen ab. STC hilft Ihnen gerne dabei, die beste Vorsorgeform für Sie zu finden.
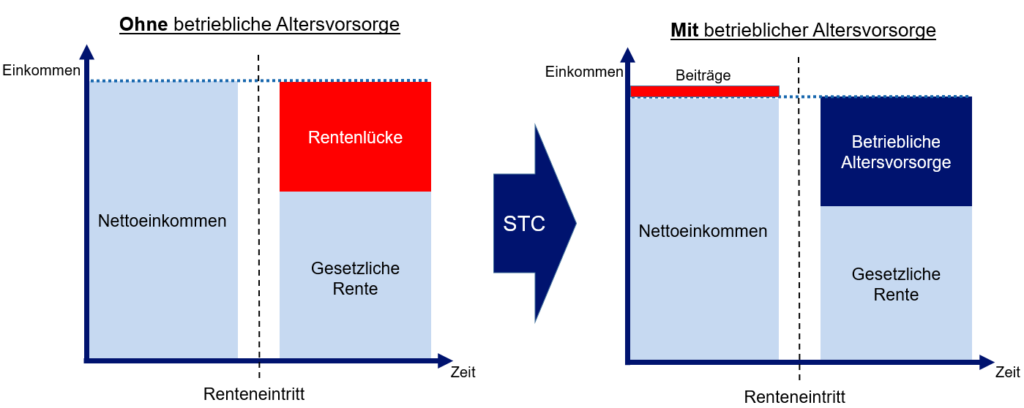
Als Arbeitnehmer zahlen Sie während Ihres Arbeitslebens Beiträge in die gesetzliche Rentenversicherung. Die daraus resultierende Rente reicht allerdings oftmals nicht aus, um den gewohnten Lebensstandard beizubehalten. Wer im Alter finanziell besser aufgestellt sein möchte, kann durch die betriebliche Altersvorsorge zusätzlich vorsorgen. Auf eine Vorsorge durch Entgeltumwandlung besteht für Sie ein Rechtsanspruch (§ 1a BetrAVG)!
Durch die Entgeltumwandlung und den damit verbundenen Sozialversicherungseinsparungen sinken auch die Leistungen der gesetzlichen Sozialversicherung. Durch die Betriebsrente werden die Einbußen der gesetzlichen Rente in der Regel mehr als ausgeglichen.
2. Vorteile der Entgeltumwandlung
Als Arbeitnehmer stehen Ihnen die Vorteile der Entgeltumwandlung zur Verfügung. Dadurch können Sie zum einen Teile Ihres monatlichen Bruttolohns in Beiträge zur betrieblichen Altersvorsorge umwandeln, zum anderen aber auch Sonderzahlungen wie die Auszahlung von Urlaubstagen, Überstunden oder Tantiemen. Welche Vorteile sich dabei für Sie ergeben zeigen wir Ihnen anhand realgetreuer Praxisbeispiele.
STC Research
2.1 Umwandlungen vom monatlichen Gehalt
Die Entgeltumwandlung ermöglicht Ihnen, einen Teil Ihres Bruttolohns in Beiträge zur betrieblichen Altersvorsorge umzuwandeln. Nach § 1a BetrAVG besteht sogar ein Rechtsanspruch auf Entgeltumwandlung. Bis zu 4 % der Beitragsbemessungsgrenze (Stand 2016: 2976,- €) können Sie so steuer- und sozialversicherungsfrei umwandeln. Mit dem Einverständnis Ihres Arbeitgebers ist bei den Durchführungswegen Unterstützungskasse und Pensionszusage sogar eine unbegrenzt steuer- und sozialversicherungsfreie Umwandlung möglich.
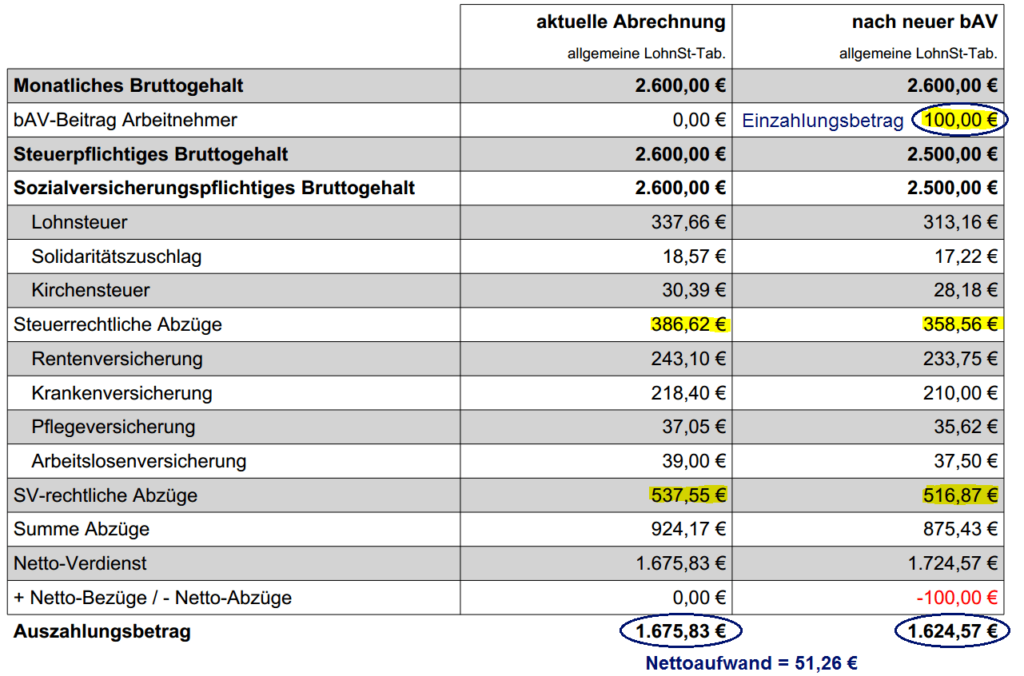
Beispiel 1: 2.600,- € Bruttogehalt und 100,- € Entgeltumwandlung
Herr Müller verdient monatlich 2.700,- € brutto. Er möchte mit der betrieblichen Altersvorsorge zusätzlich Geld für seine Rente ansparen. Er entscheidet sich für eine Entgeltumwandlung in Höhe von 100,- €.
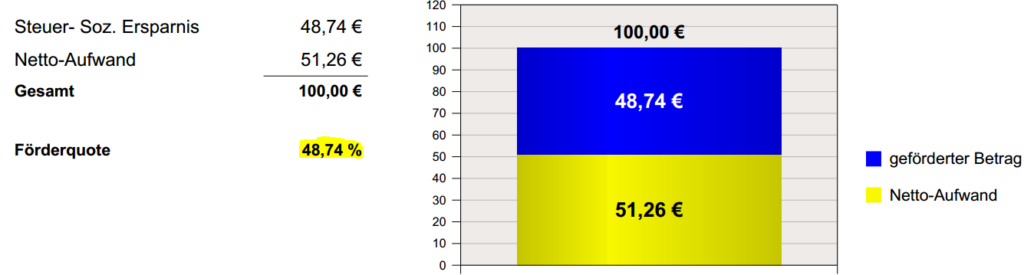
Für seinen Einzahlungsbeitrag von 100,- € zahlt Herr Müller lediglich einen Nettobetrag von 51,26 €. Die restlichen 48,74 € werden durch die Steuer- und Sozialversicherungsersparnis finanziert.
Herr Müller zahlt 100,- € in seine betriebliche Altersvorsorge ein. Ihm entsteht ein Nettoaufwand von lediglich 51,26 €. Somit entsteht eine Förderquote von 48,74 %.
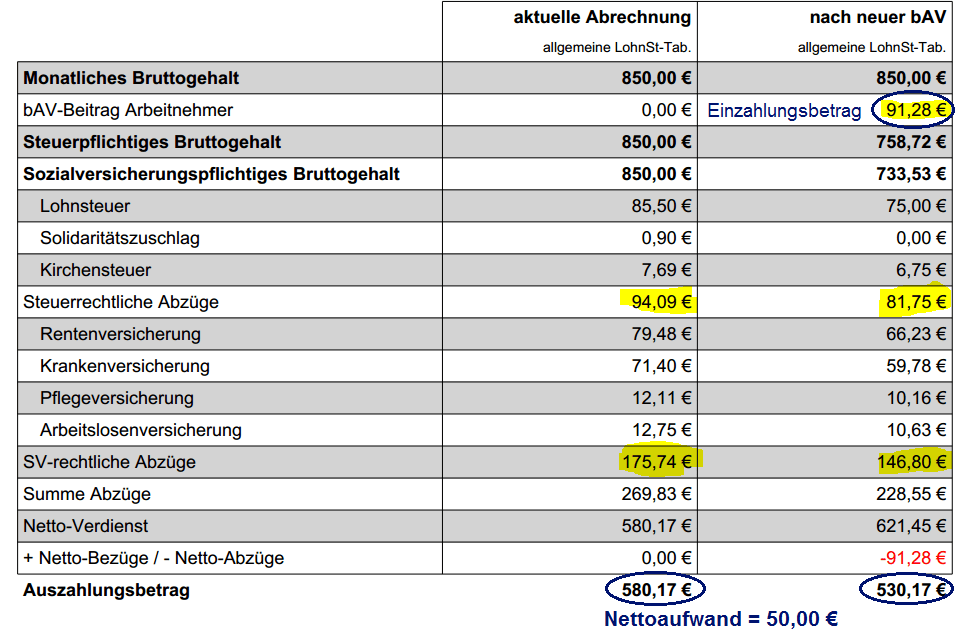
Beispiel : 850,- € Bruttogehalt und 91,- € Entgeltumwandlung
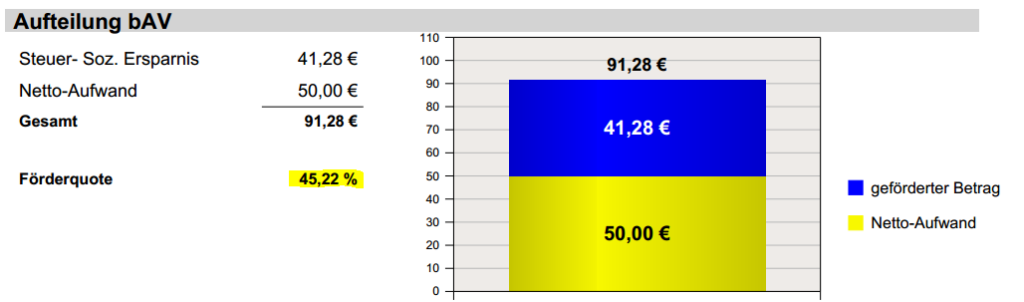
Herr Müller verdient monatlich 850,- € brutto. Er möchte mit der betrieblichen Altersvorsorge zusätzlich Geld für seine Rente ansparen. Er entscheidet sich für eine Entgeltumwandlung in Höhe von 91,28 €.
Für seinen Einzahlungsbeitrag von 91,28 € zahlt Herr Müller lediglich einen Nettobetrag von 50,- €. Die restlichen 41,28 € werden durch die Steuer- und Sozialversicherungsersparnis finanziert.
Herr Müller zahlt 91,28 € in seine betriebliche Altersvorsorge ein. Ihm entsteht ein Nettoaufwand von lediglich 50,- €. Somit besteht eine Förderquote von 45,22 %.
2.2 Umwandlungen von Sonderzahlungen
Neben der Entgeltumwandlung vom monatlichen Bruttolohn ist es besonders sinnvoll, einmalige Sonderzahlungen umzuwandeln anstatt sie sich gewöhnlich auszahlen zu lassen. Wieso das Sinn macht und welche Vorteile es durch die Entgeltumwandlung bei den folgenden Sonderzahlungen gibt, sehen Sie an den Praxisbeispielen.
Auszahlungen von Urlaubstagen
Auszahlungen von Überstunden
Auszahlungen von Tantiemen
2.2.1 Praxisbeispiele
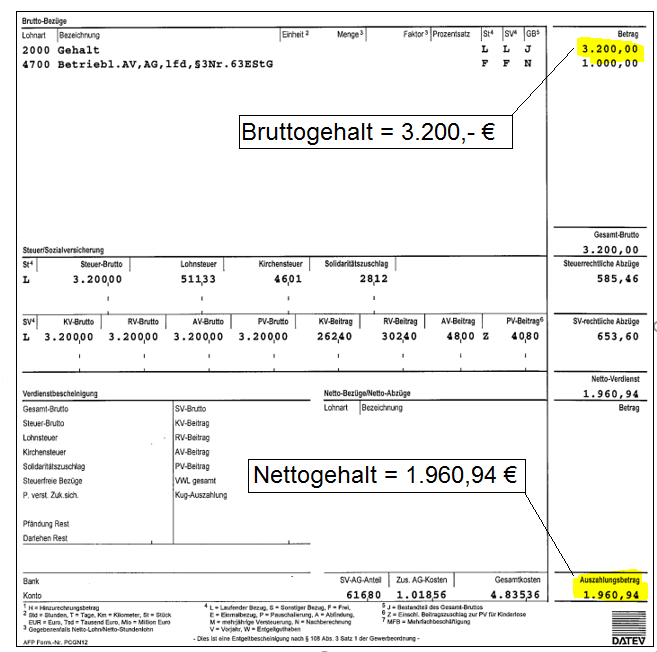
Ihre monatliche Lohnabrechnung ohne Sonderzahlungen könnte wie folgt aussehen:
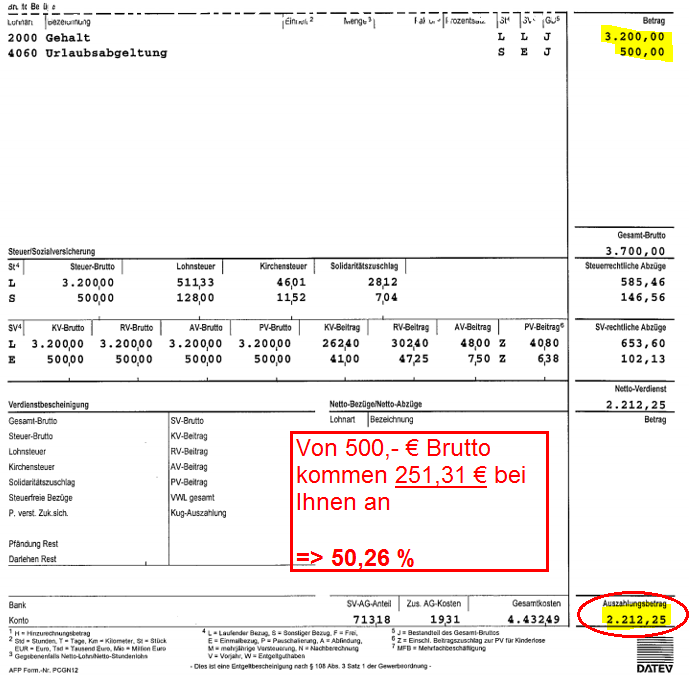
Bei einer Gesamtauszahlung der Urlaubsabgeltung von 500,- € kommen lediglich 251,31 € netto bei Ihnen an! Der Rest sind Steuer- und Sozialversicherungsabgaben.
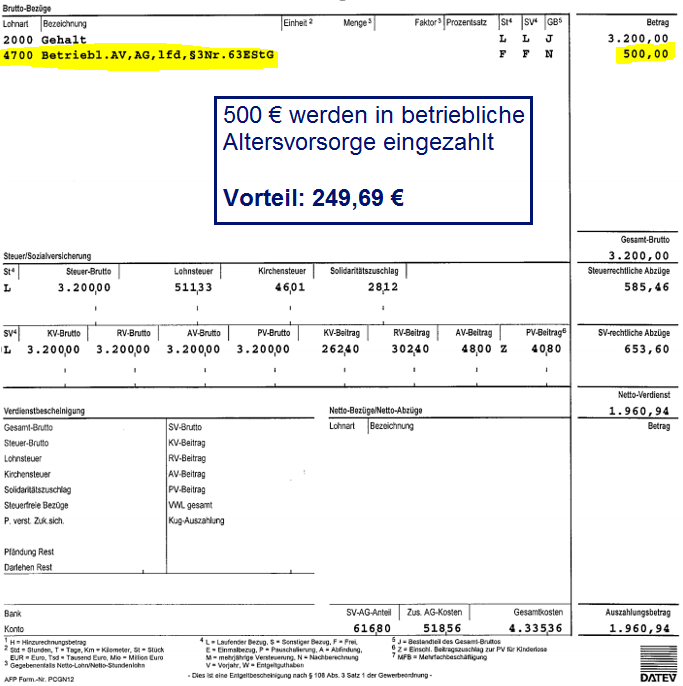
Bei der Entgeltumwandlung der Urlaubsabgeltung von 500,- € fließen auch tatsächlich 500,- € in Ihre betriebliche Altersvorsorge! Das heißt ein Vorteil von 248,69 €.
Die Besteuerung betrieblicher Altersvorsorge findet in der Regel nachgelagert während der Rentenauszahlung statt. Die dann zu zahlenden Steuern sind aufgrund eines geringeren Einkommens gewöhnlich niedriger.
Auszahlung oder Entgeltumwandlung bei Überstunden
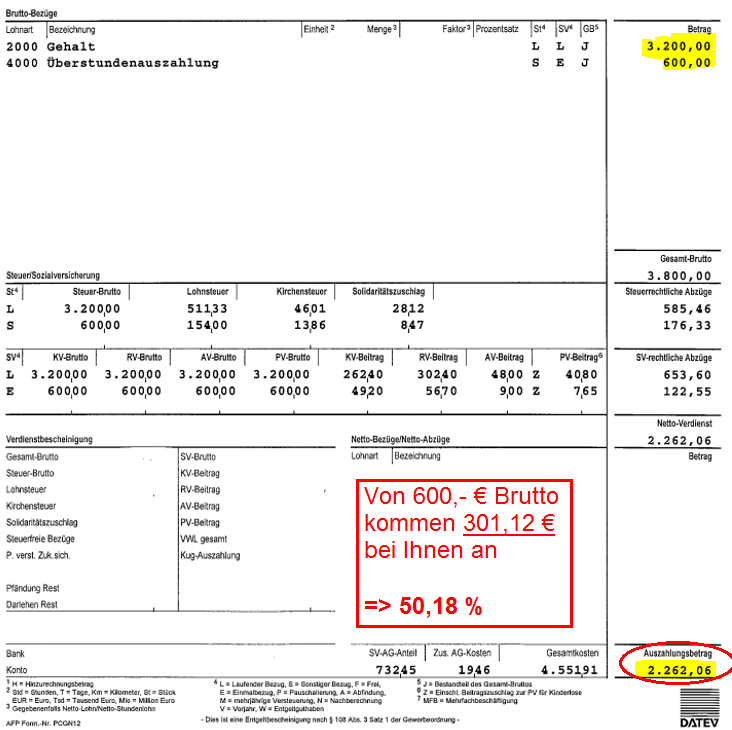
Auszahlung
Bei einer Gesamtauszahlung der Überstunden von 600,- € kommen lediglich 301,12 € netto bei Ihnen an! Der Rest sind Steuer- und Sozialversicherungsabgaben.
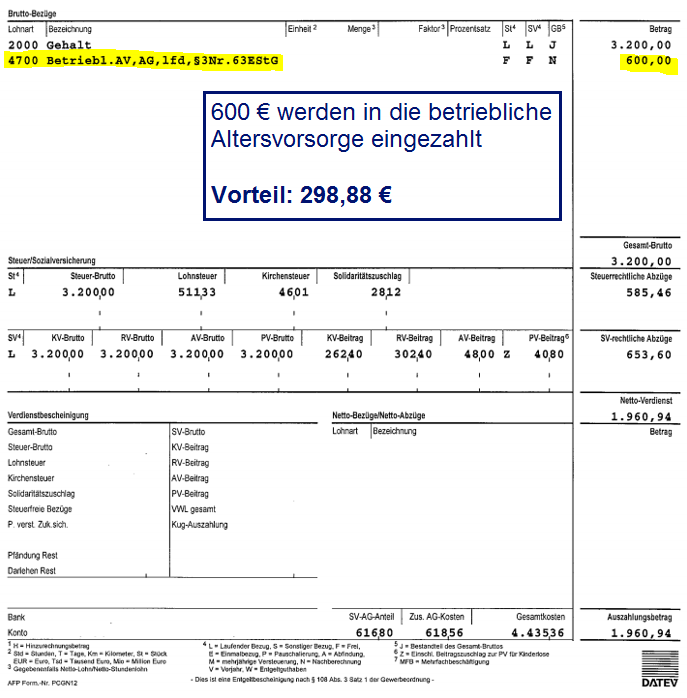
Bei der Entgeltumwandlung der Überstundenabgeltung von 600,- € fließen auch tatsächlich 600,- € in Ihre betriebliche Altersvorsorge! Das heißt ein Vorteil von 298,88 €.
Die Besteuerung betrieblicher Altersvorsorge findet in der Regel nachgelagert während der Rentenauszahlung statt. Die dann zu zahlenden Steuern sind auf Grund eines geringeren Einkommens gewöhnlich niedriger.
Auszahlung oder Entgeltumwandlung
Auszahlung
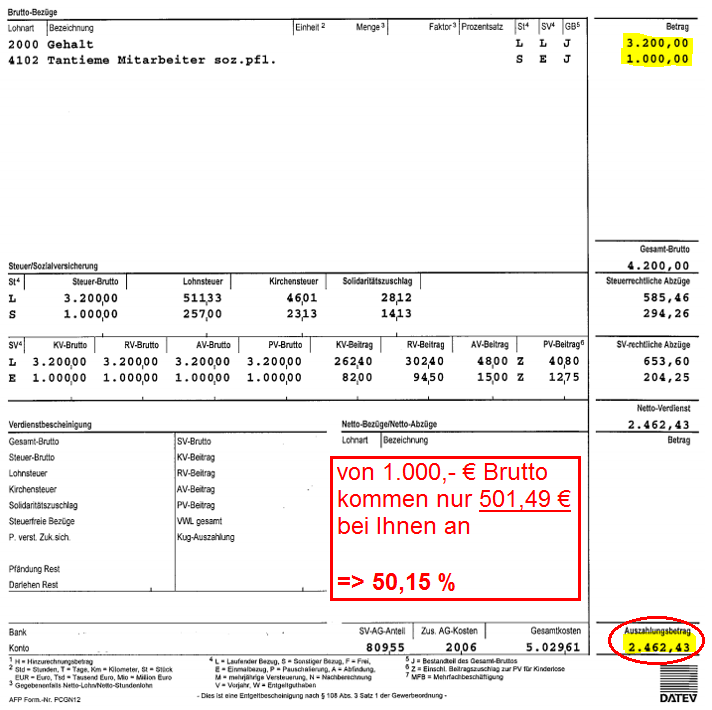
Bei einer Gesamtauszahlung der Tantiemen von 1.000,- € kommen lediglich 501,49 € netto bei Ihnen an! Der Rest sind Steuer- und Sozialversicherungsabgaben.
Bei der Entgeltumwandlung der Tantiemen von 1.000,- € fließen auch tatsächlich 1.000,- € in Ihre betriebliche Altersvorsorge! Das heißt ein Vorteil von 498,51 €.
Die Besteuerung betrieblicher Altersvorsorge findet in der Regel nachgelagert während der Rentenauszahlung statt. Die dann zu zahlenden Steuern sind auf Grund eines geringeren Einkommens gewöhnlich niedriger.
3. Lohnerhöhung oder Arbeitgeberzuschuss?
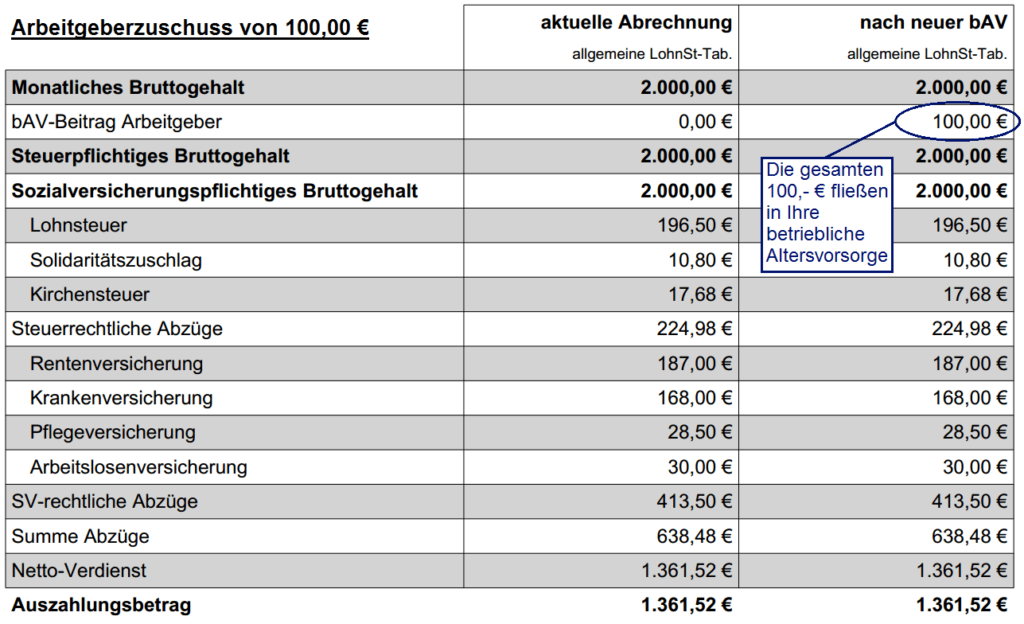
Bietet Ihnen Ihr Arbeitgeber die Wahl zwischen einer Lohnerhöhung oder einem Arbeitgeberzuschuss zur betrieblichen Altersvorsorge an, empfehlt Ihnen STC Letzteres. Durch Steuerabzüge und Sozialversicherungsbeiträge kommt nur ein Teil der Lohnerhöhung tatsächlich bei Ihnen an. Bei einem Zuschuss zur betrieblichen Altersvorsorge hingegen fließt der gesamte Beitrag auch tatsächlich in Ihre Vorsorge.
Beispiel Lohnerhöhung
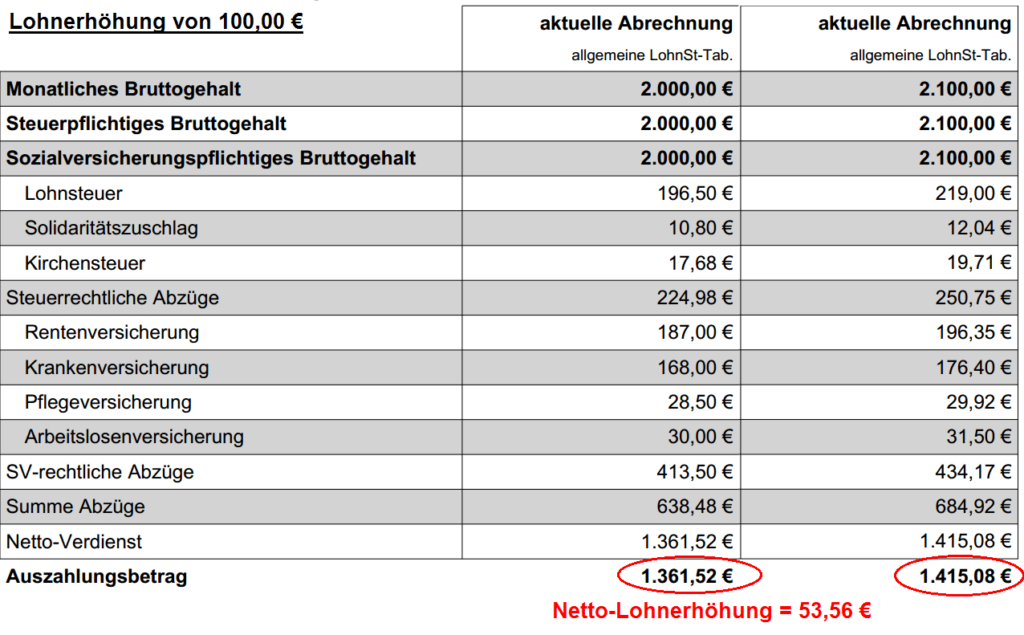
Wie Sie sehen, kommen von einer Lohnerhöhung von 100,- € in diesem Beispiel gerade einmal 53,56 € netto bei Ihnen an. Der Rest verschwindet durch Steuer- und Sozialversicherungsabzüge.
Im Gegensatz zur Lohnerhöhung müssen bei der Wahl des Arbeitgeberzuschusses keine neuen Steuern oder Sozialversicherungsbeiträge gezahlt werden. Der gesamte Betrag von 100,- € fließt in Ihre betriebliche Altersvorsorge.
Je nach Durchführungsweg ergeben sich für Sie als Arbeitnehmer verschiedene Vor- und Nachteile. Welcher Weg für Sie persönlich am besten ist, finden wir gerne gemeinsam mit Ihnen heraus.
4.1 Direktversicherung
Die Direktversicherung bietet oftmals die beste Möglichkeit für die betriebliche Altersvorsorge. Lediglich die Beschränkung der Steuer- und Sozialversicherungsfreiheit der Beiträge könnte Sie als Arbeitnehmer in der Beitragszahlung einschränken. Es ist jährlich ein Beitrag von 2.976,- € (Stand 2016) steuer- und sozialversicherungsfrei.
Direktversicherung als Arbeitnehmer
Vorteile
Nachteile
- Einsparung von Steuer- und Sozialversicherungsbeiträgen - i.d.R. lebenslange garantierte Rentenleistung - Anspruch auf Übertragung bei Arbeitgeberwechsel - garantierte Mindestleistung möglich - Leistungen zusätzlich durch Sicherungsfonds (Protektor) geschützt
Der Durchführungsweg durch eine Pensionskasse ähnelt sehr der Direktversicherung. Allerdings werden die Beiträge nicht für eine Lebensversicherung gezahlt, sondern in eine Pensionskasse. Die weiteren Unterschiede ergeben sich insbesondere aus der Produktgestaltung.
Pensionskasse als Arbeitnehmer
Vorteile
Nachteile
- Einsparung von Steuer- und Sozialversicherungsbeiträgen - i.d.R. lebenslange garantierte Rentenleistung - Anspruch auf Übertragung bei Arbeitgeberwechsel - garantierte Mindestleistung möglich - teils zusätzlicher Schutz Leistungen zusätzlich durch Sicherungsfonds (Protektor) geschützt
Unterstützungskassen sind besonders für gutverdienende Personen (z.B. Gesellschafter, Geschäftsführer oder Vorstände) geeignet.
Unterstützungskasse als Arbeitnehmer
Vorteile
Nachteile
- unbegrenzte Steuerfreiheit für Aufwendungen - Einsparungen von Sozialversicherungsbeiträgen - Leistungen durch Pensions-Sicherungs-Verein geschützt - freiere Anlage des Kapitals möglich - Kapitalleistungen möglich
- Versorgung junger Mitarbeiter nur bedingt möglich - keine private Weiterführung nach Ausscheiden möglich - Steuerliche Begrenzung der Leistungshöhe
4.5 Pensionszusage
Bei der Pensionszusage wird das Geld gewöhnlich unternehmensintern angespart. Die Leistungen erhalten Sie dann im Rentenalter gewöhnlich direkt von Ihrem Arbeitgeber.
Pensionszusage als Arbeitnehmer
Vorteile
Nachteile
- unbegrenzte steuerfreiheie Entgeltumwandlung - unbeschränkte Leistungshöhe möglich - Einsparungen von Sozialversicherungsbeiträgen - Leistungen durch Pensions-Sicherungs-Verein geschützt - Kapitalzahlungen möglich
- Versorgung junger Mitarbeiter nur bedingt möglich - keine private Weiterführung nach Ausscheiden möglich - kein Anspruch auf Übertragung bei Arbeitgeberwechsel
Haben Sie Fragen oder wünschen sich außerdem Beratung? So beraten Sie die Experten von STC gern – füllen Sie einfach unser Kontaktformular aus.
Ihr Ansprechpartner, vor allem im Schadenfall
Wir von STC wissen, dass Ihre Zeit ein wertvolles Gut ist und nicht in aufwendigen Diskussionen mit Versicherungsunternehmen verbraucht werden sollte. Als alleiniger Ansprechpartner übernehmen wir daher sämtliche Bearbeitungsschritte im Versicherungsmanagement und verhandeln Konditionen, Rahmenverträge sowie gesonderte Klauseln, sodass Sie sich auf die wichtigen Dinge konzentrieren können.
7.500 zufriedene Kunden
juristisches Know-How
ortsunabhängige Beratung
Vielen Dank für eine umfassende und sehr verständliche Beratung im Bereich Finanzen und Geldanlage! Ich habe mich bei STC gut aufgehoben gefühlt.
Gepostet auf Google
S
01/09/2022
Wir waren nach einem in unserem Haus entstandenen Brandschaden zunächst einmal mit der Situation völlig überfordert.
Sehr viel Unwissen über die Prozesse und vage Aussagen unseres eigentlichen Versicherungspartners sorgten bei uns für viel Verunsicherung.
Uns war es primär wichtig, KEINE Nachteile in dieser Situation zu erleiden. Daher haben wir, vor der Zustimmung der Vorschläge unseres Versicherers beschlossen, eine weitere, professionelle und unabhängige Meinung einzuholen, welche sowohl kompetent als auch konsensorientiert agiert.
In dieser Situation wurde uns die Firma STC Versicherungsmakler GmbH empfohlen, was sich für uns sehr positiv auswirkte.
Sowohl die Art und Weise den Schaden aufzulisten, die eigene Position bzw. Interessen und Belange angemessen zu vertreten, als auch die Möglichkeiten gemeinsam mit der STC die beste Vorgehensweise zu eruieren, wurde immer unverzüglich und bestmöglich gewährleistet.
Vorteile der STC GmbH für uns:
• Hat uns in eine gute Verhandlungsposition manövriert, die eine ausschließliche und langjährige Klärung im Rahmen einer rechtlichen Auseinandersetzung verhindert hat
• Stets den Konsens mit unserem eigentlichen Versicherungsunternehmen gesucht und hierbei immer die Sichtweisen beider Parteien berücksichtigt.
• Sichtung versicherungs- bzw. juristischer Belange und entsprechende Empfehlungen
• Stets daran interessiert, dass wir die bestmögliche Lösung erhalten, ohne Einbußen oder Nachteile.
Fazit:
Besser geht es nicht – ein Versicherungsunternehmen, welches sämtliche Bereiche abdeckt und so berät und unterstützt, wie wir uns das gewünscht und vorgestellt haben.
Vielen Dank Hr. Sturm.
Gepostet auf Google
Sascha Strauß
07/08/2022
STC-TEAM, sehr kompetent und professionell.
Tolle Unterstützung in allen Angelegenheiten.
Gepostet auf Google
Fritz Kopin
28/07/2022
Das Team von STC Versicherungsmarkler GmbH ist im höchsten Maße weiterzuempfehlen: sehr gute Erreichbarkeit, professionelle Beratung, individuelle Betreuung, Kommunikation auf Augenhöhe sowie schnelle Umsetzung.
Gepostet auf Google
Manuel Diedert
03/07/2022
Absolute Empfehlung! Fantastischer Kundenservice, top Beratung und sehr kompetent.
Gepostet auf Google
Chris Calvin
17/12/2020
Sie fühlen sich nicht nur gut beraten, sonder darüberhinaus absolut sicher und gut aufgehoben. Einfach empfehlenswert!
Speziell Frau Wolf hat mir bei der Optimierung meiner KFZ Versicherungsbeiträge sehr weiterhelfen können :) TOP
Gepostet auf Google
Dein TRaumdeckenbauer im Westerwald
27/11/2020
Hiermit möchte ich meine absolute Empfehlung aussprechen! Ich bin Psychologin und habe mich vor dem Start ins Berufsleben umfassend von STC beraten lassen - und bin zu 100% zufrieden. Ich bin beeindruckt, wie kompetent und schnell die einzelnen Bedarfsanalysen durchgeführt wurden und habe schnell Vertrauen aufgebaut. Auch weiß ich, dass ich mich auf deren professionelle Einschätzung verlassen kann. Bei Rückfragen antwortet das Team von STC schnell und fundiert. Sie scheuen keine Mühen, damit sich der Kunde wohlfühlt und geben immer ihr Bestes.
Auch in Zukunft werde ich STC treu bleiben und uneingeschränkt weiterempfehlen! Man ist hier in guten Händen.
Macht weiter so!
Gepostet auf Google
Carolin Strüder
06/09/2020
Ich hatte das Glück Herrn Sturm über meinen Bekanntenkreis kennen zu lernen. Mit meinem damaligem Versicherungsberater war ich bis dahin eigentlich immer zufrieden gewesen.
So war es auch eher ein Zufall, dass sich Herr Sturm meine bestehenden Verträge einmal ansah.
Ich war schon sehr erstaunt, bei fast allen Policen konnte etwas verbessert werden. Meine bestehende BU konnte sogar völlig neu ( gleicher Beitrag/ längere Laufzeit im Schadensfall / bessere Leistung ) abgeschlossen werden.
Als sehr positiv empfand ich den persönlichen Arbeitseinsatz, die Schnelligkeit der Bearbeitungszeit und die gute Erreichbarkeit bei bestehenden Fragen meinerseits. Gleichwohl ich mich vorher schon "in guten Händen" gefühlt hatte, weiß ich nun, wie eine Kommunikation auf Augenhöhe in Sachen Versicherung ( bei der man wirklich alles versteht ) aussieht.
Ich habe Herrn Sturm als einen äußerst kompetenten, geduldigen, unkomplizierten und freundlichen Versicherungsmakler und Menschen kennengelernt.
Selbst bei bestehenden Verträgen, lohnt sich eine zweite Meinung immer!
Ich kann Herrn Dennis Sturm ohne schlechtes Gewissen weiterempfehlen.
Dr. T. Herzog
Gepostet auf Google
Taina H.
21/07/2020
Aufgrund meiner schlechten Erfahrung mit dem zuletzt für mich tätigen Versicherungsmakler bin ich auf Empfehlung zu STC gewechselt. Den Schritt habe ich nicht bereut. Der Kundenservice hat geduldig alle meine Fragen beantwortet und mir Empfehlungen ausgesprochen, ohne mir etwas "aufzuschwatzen". Rückmeldungen habe ich sehr schnell erhalten. Auch in Corona-Zeiten erfolgte eine gute digitale Online-Beratung. Das Team war jederzeit erreichbar, kompetent und freundlich. Abschließend kann ich STC mit fünf Sternen weiterempfehlen.
Gepostet auf Google
N. O.
04/05/2020
TOP Beratung!...und vor allem verständlich und transparent rübergebracht. Das ist (leider) keine Selbstverständlichkeit.
Danke Herr Sturm und STC-Team!
Gepostet auf Google
M S
04/05/2020
Danke für die super schnelle Regulierung unseres Schadens, die leider unserem lieben Deckenbauer ausversehen passiert ist. Beide Seiten haben super unkompliziert gearbeitet, die Versicherung, die in mega schneller Zeit alles anstandslos reguliert hat und auch unser Deckenbauer der es sofort anstandslos von sich aus direkt gemeldet hat. Danke der Versicherung die alles in mega schneller Zeit anstandslos reguliert hat.DDanke einfach nur top👍👏
Gepostet auf Google
S. Roßbach
06/03/2020
Besser geht nicht. Kompetent ,super nett und immer behilflich. Kann man nur empfehlen.
Gepostet auf Google
Katharina Thomsen
27/01/2020
Sehr zu empfehlen!
Gepostet auf Google
Lucas Horz
02/01/2020
Bester Service. Rund um zu empfehlen!
Gepostet auf Google
Philipp Adam
28/05/2019
Bricht die Regeln und denkt gewerbliche Versicherungen neu. Sehr spannend. Weiter so!
Gepostet auf Google
Justin Geiß
19/04/2019
empfiehlt
Kompetenz, Engagement und Zuverlässigkeit werden hier groß geschrieben. Weiter so!
Gepostet auf Facebook
Lucas Brenner
25/02/2019
Reibungslose Abwicklung eines Schadenfalls (KFZ). Zur Kommunikation mit dem Versicherungsmakler STC GmbH: transparent, schlüssig, unkompliziert. Maximaler Service, musste mich um nichts selbst kümmern. Nur zu empfehlen.
Gepostet auf Google
Gabriel Theis
05/11/2016
Top Service und super juristischen Know-how. Sehr guter Service im Schadenfall.